مبادرة إلغاء الغرامات 2026: آخر فرصة قبل 31 ديسمبر.. من يستفيد وما الغرامات المستثناة؟
تنتهي في 31 ديسمبر 2026 مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية عن المكلفين بعد أن مددها وزير المالية 6 أشهر اعتباراً من 1 يوليو 2026. وفي 21 أكتوبر 2026 نشر توضيح هيئة الزكاة والضريبة والجمارك بأن 6 أنواع من الغرامات تبقى خارج المبادرة، وهو ما أثار أسئلة كثيرة لدى المكلفين.
المبادرة في سطور
ماذا تلغي؟ غرامات التأخر في التسجيل والسداد وتقديم الإقرار، وغرامة تصحيح إقرار ضريبة القيمة المضافة.
حتى متى؟ 31 ديسمبر 2026.
بشرط ماذا؟ التسجيل، وتقديم كل الإقرارات المستحقة، وسداد أصل الضريبة أو طلب تقسيطه.
ما الذي لا تشمله؟ 6 أنواع من الغرامات، أهمها غرامات إقرارات ما بعد 30 يونيو 2026.
وفيما يلي إجابات أكثر الأسئلة تكراراً حول المبادرة.
ما الذي تغير في تمديد مبادرة الإعفاء من الغرامات؟
أعلنت الهيئة في 29 يونيو 2026 صدور قرار وزير المالية بالتمديد لفترة جديدة تبدأ في 1 يوليو 2026 وتنتهي في 31 ديسمبر 2026. ويشمل الإعفاء غرامات التأخر في التسجيل في جميع الأنظمة الضريبية، والتأخر في السداد، والتأخر في تقديم الإقرارات، إضافة إلى غرامة تصحيح إقرار ضريبة القيمة المضافة.
كم تبلغ غرامات ضريبة القيمة المضافة التي يمكن إلغاؤها؟
هذه هي الغرامات المقررة في نظام ضريبة القيمة المضافة للحالات المشمولة بالمبادرة
| الغرامة | قيمتها وفق نظام ضريبة القيمة المضافة |
| غرامة عدم التسجيل في ضريبة القيمة المضافة في الموعد | 10,000 ريال |
| غرامة التأخر في تقديم الإقرار | من 5% إلى 25% من قيمة الضريبة |
| غرامة تأخير سداد ضريبة القيمة المضافة | 5% من الضريبة غير المسددة عن كل شهر أو جزء منه |
| غرامة تعديل الإقرار الضريبي أو تقديمه بشكل خاطئ | 50% من قيمة الفرق في الضريبة |
بالأرقام: منشأة عليها ضريبة مستحقة بقيمة 40,000 ريال تأخرت في سدادها 6 أشهر، قد تصل غرامة التأخير في السداد وحدها إلى 12,000 ريال، أي 30% من قيمة الضريبة نفسها، وقد تُضاف إليها غرامة التأخر في تقديم الإقرار.
هل تنطبق المبادرة على منشأتي؟
تنطبق إذا استوفيت الشروط الثلاثة التي حددتها الهيئة
- أن تكون مسجلاً لدى الهيئة لأغراض النظام الضريبي.
- أن تقدم جميع الإقرارات المستحقة التي لم تُقدم بعد.
- أن تسدد أصل الضريبة كاملاً المرتبط بهذه الإقرارات.
تقديم الإقرارات المتأخرة وحده لا يكفي. فـإعفاء غرامات ضريبة القيمة المضافة مرتبط بسداد أصل الضريبة، أو بخطة تقسيط معتمدة.
لا أستطيع السداد دفعة واحدة، فماذا أفعل؟
يمكنك طلب خطة تقسيط من الهيئة، بشرطين
أن يقدم الطلب أثناء سريان المبادرة، أي قبل 31 ديسمبر 2026.
أن تسدد جميع الأقساط في مواعيدها المحددة في الخطة المعتمدة.
والشرط الثاني مهم جداً، لأن الغرامات المترتبة على إلغاء خطة التقسيط بسبب عدم الالتزام من الاستثناءات التي لا تشملها المبادرة.
ما الغرامات التي لا تشملها المبادرة؟
وفق ما أوضحته الهيئة، تبقى هذه الغرامات الست خارج المبادرة
| # | الغرامة المستثناة | ماذا يعني ذلك عملياً؟ |
| 1 | الغرامات المسددة قبل سريان المبادرة | ما دفعته سابقاً لن يُسترد |
| 2 | غرامات مخالفات التهرب الضريبي | لا إعفاء في حالات التهرب |
| 3 | الغرامات المرتبطة بإقرارات واجبة التقديم بعد 30 يونيو 2026 | الإقرارات الحديثة يجب أن تُقدم في موعدها |
| 4 | الغرامات المترتبة على إلغاء خطة التقسيط لعدم الالتزام | التأخر في الأقساط قد يُسقط الإعفاء |
| 5 | الغرامات المعاد احتسابها عند عدم سداد أصل الضريبة بالكامل قبل انتهاء المبادرة | السداد الجزئي لا يكفي |
| 6 | الغرامات المنصوص عليها في المادة 45 من نظام ضريبة القيمة المضافة | غرامات مخالفة أحكام النظام الأخرى غير مشمولة |
لماذا يخطئ كثيرون في فهم استثناء 30 يونيو؟
لأن البعض يظن أن أي تأخير حتى 31 ديسمبر سيعفى من غرامته. والصحيح أن المبادرة تعالج الإقرارات القديمة فقط. فإقرار الربع الثالث 2026 مثلاً (يوليو إلى سبتمبر) يُستحق في أكتوبر، أي بعد 30 يونيو، فلا تشمل المبادرة غرامة التأخر فيه.
النتيجة العملية: سوِ إقراراتك القديمة، وفي الوقت نفسه لا تتأخر في إقراراتك الحالية.
وما المقصود بغرامات المادة 45؟
المادة 45 من نظام ضريبة القيمة المضافة تعاقب على مخالفة أي حكم آخر من أحكام النظام أو لائحته التنفيذية بغرامة قد تصل إلى 50,000 ريال، أي المخالفات التي لم تُخصص لها مادة مستقلة. وهذه الغرامات مستثناة صراحة، فإن كانت على منشأتك مخالفة من هذا النوع، فاستفسر من الهيئة عن وضعها.
هل ستمدد المبادرة مرة أخرى؟
لا يوجد ما يؤكد ذلك. لكن الهيئة نصّت في إعلانها الرسمي على أنه إذا ظهرت حاجة لتمديدها بعد 31 ديسمبر 2026، فإن أي تمديد لاحق لن يشمل الغرامات المرتبطة بأي إقرار مستحق بعد 30 يونيو 2026. أي أن الفرصة بشكلها الحالي ليست مضمونة التكرار، والانتظار على أمل تمديد جديد رهان غير مضمون.
ماذا أفعل الآن؟
- احصر الإقرارات غير المقدمة والغرامات المسجلة على منشأتك من بوابة الهيئة.
- افرز الغرامات المشمولة عن المستثناة وفق الجدول السابق.
- جهّز أرقام كل فترة متأخرة من نظامك المحاسبي وراجعها قبل التقديم، حتى لا تقع في غرامة تصحيح جديدة.
- سدد أصل الضريبة، أو قدّم طلب التقسيط مبكراً قبل ازدحام نهاية المبادرة.
- التزم بمواعيد إقراراتك الحالية، لأنها خارج المبادرة.
أين يساعدك مداد في هذه الخطوات؟
الخطوة الثالثة هي الأصعب عادة: استخراج أرقام فترات قديمة من فواتير وملفات متفرقة. وفي برنامج مداد المحاسبي يمكنك فتح تقرير الإقرار الضريبي للقيمة المضافة لأي فترة سابقة بتحديد تاريخ البداية والنهاية، فيعرض المبيعات والمشتريات والمرتجعات وصافي الضريبة لتلك الفترة، ثم تراجع تفاصيلها مستنداً بمستند في تقرير القيمة المضافة المفصل قبل تقديم الإقرار.
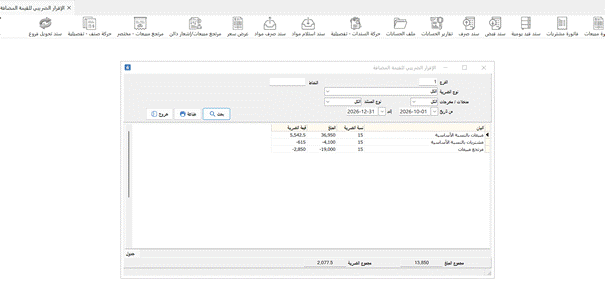
صورة 1: تقرير الإقرار الضريبي للقيمة المضافة في مداد: تحدد الفترة من تاريخ إلى تاريخ، فيعرض المبيعات والمشتريات والمرتجعات وصافي الضريبة لتلك الفترة.
وبعد التسوية، تسجل قيد تسوية الضريبة وسدادها في النظام، ويرسل مداد فواتيرك الجديدة إلى منصة الهيئة وفق متطلبات الفوترة الإلكترونية بمرحلتيها، فتبدأ السنة الجديدة دون تراكم مخالفات.
للاستفسار عن وضع منشأتك: مركز الاتصال الموحد للهيئة على الرقم 19993.
إذا كانت حسابات فتراتك السابقة غير منظمة، فالوقت المتبقي قبل 31 ديسمبر يكفي لترتيبها إذا بدأت الآن. اطلب نسخة تجريبية من مداد واستخرج إقراراتك المتأخرة بأرقام تثق بها.
المعلومات في هذا المقال مبنية على إعلان هيئة الزكاة والضريبة والجمارك وتوضيحاتها المنشورة حتى أكتوبر 2026. ننصح بمراجعة الهيئة أو مستشارك الضريبي لتأكيد وضع منشأتك.