فاتورة كهرباء، وإيجار المحل، وراتب موظف، وخدمة ترفيهية لعملاء الشركة، وأجرة شحن بضاعة. خمسة مصروفات في أسبوع واحد، لكن المعالجة المحاسبية لضريبة القيمة المضافة ليست واحدة فيها. بعضها من المصروفات الخاضعة لضريبة القيمة المضافة ويحق لك خصم ضريبتها، وبعضها لا ضريبة عليه أصلاً، وبعضها عليه ضريبة لا يجوز لك خصمها.
بدلاً من الشرح النظري، سنأخذ هذه المصروفات الخمسة حالةً حالة، ونوضح في كل منها: هل عليه ضريبة؟ وما القيد الصحيح؟ وكيف يُسجل في برنامج مداد المحاسبي؟
القاعدة قبل الحالات
| نوع المصروف | أمثلة | ماذا تفعل بالضريبة؟ |
| خاضع للضريبة وقابل للخصم | الكهرباء، الإيجار التجاري، الصيانة، الإعلانات | تُسجل في حساب ضريبة المدخلات وتُخصم في الإقرار |
| لا ضريبة عليه | الرواتب، الرسوم الحكومية، إيجار السكن المعفى | لا توجد ضريبة، يُسجل المبلغ كاملاً كمصروف |
| عليه ضريبة غير قابلة للخصم | بعض خدمات الترفيه، السيارات للاستخدام الشخصي | تُضاف الضريبة إلى تكلفة المصروف نفسه |
ومتى يحق لك خصم الضريبة على القيمة المضافة؟ عندما تتوفر ثلاثة شروط: فاتورة ضريبية باسم منشأتك، وعليها الرقم الضريبي للمورد، ومرتبطة بنشاطك الخاضع للضريبة وليست للاستخدام الشخصي. فإذا غاب أحدها، فالأسلم تسجيل المصروف بقيمته الكاملة دون خصم ضريبته.
الحالة 1: راتب موظف بقيمة 1,000 ريال
هل عليه ضريبة؟ لا. الرواتب والأجور خارج نطاق ضريبة القيمة المضافة.
القيد: مدين حساب الرواتب 1,000، دائن البنك 1,000.
التسجيل في مداد: من خلال سند صرف
- حدد التاريخ وطريقة الصرف، مثل حوالة.
- اختر رقم حساب الصرف، وهو البنك الذي خرج منه المبلغ.
- اكتب البيان: صرف راتب
- في الجدول، اختر حساب الرواتب وأدخل القيمة، مع مركز التكلفة إن كنت توزع الرواتب على الفروع.
- لا تستخدم زر إضافة قيد الضريبة، وتأكد أن خانة الضريبة في الأسفل صفر. ويفضل إلغاء تفعيل تسجيل الضريبة حتى لا يظهر السند في الإقرار الضريبي.
- اضغط اعتماد.
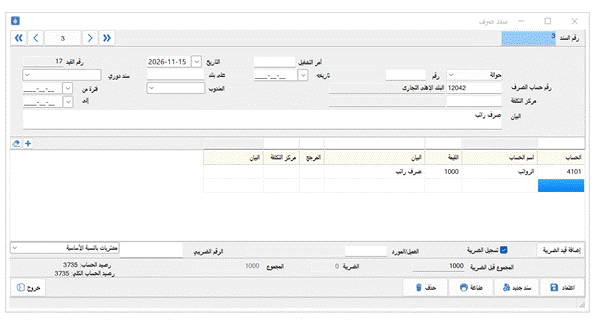
صورة 1: سند صرف راتب بقيمة 1,000 ريال من حساب البنك بطريقة حوالة، وفي الأسفل المجموع قبل الضريبة 1,000 والضريبة صفر، مع رصيد الحساب.
وإذا كنت تستخدم وحدة شؤون الموظفين في مداد، فمسير الرواتب يُنشئ قيود الرواتب لكل الموظفين دفعة واحدة بدلاً من سند لكل موظف.
الحالة 2: فاتورة كهرباء بقيمة 115 ريالاً
هل عليها ضريبة؟ نعم، 15 ريالاً قابلة للخصم.
القيد: مدين مصروفات كهرباء 100، مدين ضريبة المدخلات 15، دائن البنك 115.
التسجيل في مداد: من خلال سند قيد يومية، لأنك تريد أن ترى الأطراف الثلاثة أمامك
- اكتب البيان: “فاتورة كهرباء شهر 10”.
- السطر الأول: مصروفات كهرباء بمبلغ 100 في المدين.
- السطر الثاني: ضريبة المدخلات – مشتريات بمبلغ 15 في المدين.
- السطر الثالث: البنك بمبلغ 115 في الدائن.
- انتقل إلى الشريط السفلي: ضع علامة على تسجيل الضريبة، ثم حدد المورد في خانة العميل/المورد، واكتب رقمه الضريبي كما في فاتورته، واختر مشتريات بالنسبة الأساسية من قائمة نوع الضريبة.
- تأكد أن الباقي صفر، ثم اضغط اعتماد.
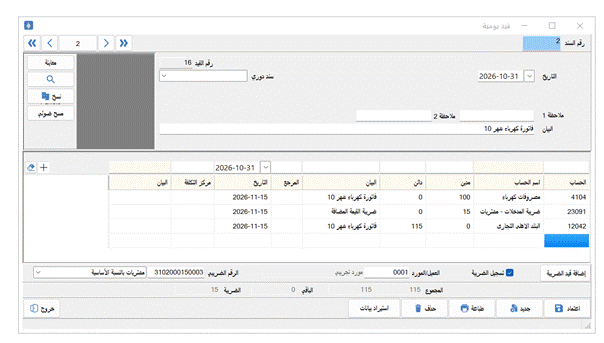
صورة 2: سند قيد يومية لفاتورة كهرباء: مصروفات كهرباء 100 مدين، وضريبة المدخلات 15 مدين، والبنك 115 دائن.
الشريط السفلي هو ما يقرر ظهور القيد في الإقرار من عدمه، فراجعه قبل كل اعتماد

صورة 3: شريط الضريبة أسفل القيد: “تسجيل الضريبة” مفعّل، والمورد ورقمه الضريبي، ونوع الضريبة، وزر “إضافة قيد الضريبة”، والمجموع والباقي والضريبة.
إذا لم تفعّل خيار تسجيل الضريبة، فلن يظهر القيد في الإقرار الضريبي، حتى لو سجلت سطر الضريبة يدوياً في حساب ضريبة المدخلات.
الحالة 3: إيجار محل تجاري بقيمة 23,000 ريال
هل عليه ضريبة؟ نعم. ضريبة القيمة المضافة على الإيجارات التجارية بنسبة 15% وقابلة للخصم، بخلاف إيجار السكن المعفى.
القيد
| الحساب | مدين | دائن |
| مصروف الإيجار | 20,000 | |
| ضريبة المدخلات | 3,000 | |
| البنك | 23,000 |
التسجيل في مداد: هنا يكفيك سند صرف واحد بدلاً من قيد اليومية، لأن المبلغ يخرج مباشرة من البنك. أدخل حساب الإيجار بمبلغ 20,000 قبل الضريبة، ثم فعّل تسجيل الضريبة واستخدم إضافة قيد الضريبة، مع إدخال المؤجر ورقمه الضريبي. ويظهر في أسفل السند المجموع قبل الضريبة والضريبة والمجموع.
متى تختار السند ومتى تختار القيد؟ السند أسرع عندما يكون الدفع مباشراً من بنك أو صندوق. والقيد أنسب عندما يكون للعملية أكثر من طرف، أو عندما يُسجل المصروف على حساب مورد يُسدد لاحقاً.
الحالة 4: خدمة ترفيهية لعملاء الشركة بقيمة 2,300 ريال
هل عليها ضريبة؟ نعم، 300 ريال، لكنها من المصروفات التي لا يجوز خصم ضريبتها وفق اللائحة التنفيذية لنظام ضريبة القيمة المضافة.
القيد: مدين مصروف الترفيه 2,300، دائن الصندوق 2,300.
التسجيل في مداد: سند صرف بالمبلغ شاملاً الضريبة على حساب المصروف، دون تفعيل تسجيل الضريبة. فتتحمل المنشأة الضريبة كتكلفة، ولا تدخل في ضريبة المدخلات.
قائمة المصروفات غير القابلة للخصم تخضع لشروط واستثناءات، فراجع مستشارك الضريبي في الحالات غير الواضحة.
الحالة 5: أجرة شحن وتخليص جمركي لبضاعة مشتراة بقيمة 100 ريال
هل عليها ضريبة؟ حسب المورد. في مثالنا شركة شحن مسجلة في الضريبة، فعليها 15 ريالاً قابلة للخصم.
أين تُسجل؟ ليس كمصروف مستقل، بل على فاتورة المشتريات نفسها، لتُحمَّل على تكلفة البضاعة. وتجد في الفاتورة تبويبين:
مصروفات المشتريات (ضريبة): للتكاليف الخاضعة للضريبة مثل الشحن من شركة مسجلة.
مصروفات المشتريات (بدون ضريبة): للتكاليف التي لا ضريبة عليها مثل بعض الرسوم الحكومية.
وفي كل سطر تحدد القيمة، ومن حساب وهو حساب المصروف، وإلى حساب وهو الحساب الذي دُفع منه.
ففي الصورة: بضاعة بقيمة 2,000 ريال، أُضيف عليها مصروفات شحن وتخليص جمركي 100 ريال، فأصبح الإجمالي 2,100، والضريبة 315 (300 على البضاعة و15 على الشحن)، والصافي 2,415 ريالاً.
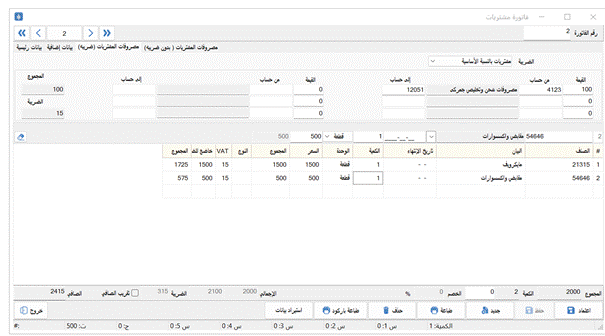
صورة 4: فاتورة مشتريات، تبويب “مصروفات المشتريات (ضريبة)”: مصروفات شحن وتخليص جمركي 100 ريال وضريبتها 15 ريالاً، والإجمالي والضريبة والصافي في أسفل الفاتورة.
بعد التسجيل: أرفق المستند وراجع الحساب
أرفق صورة الفاتورة بالقيد
في شاشة سند قيد يومية منطقة مرفقات على جانب الشاشة، ومعها أزرار معاينة وبحث ونسخ ومسح ضوئي. ارفع صورة فاتورة المورد أو امسحها ضوئياً مباشرة، لتجدها في ثوانٍ عند أي مراجعة من الهيئة أو المحاسب.
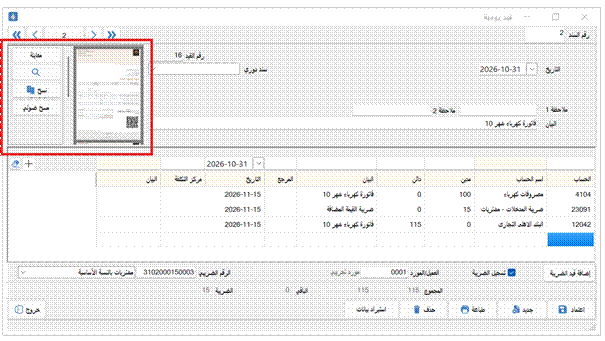
صورة 5: صورة فاتورة الكهرباء مرفقة بسند قيد اليومية، مع أزرار المعاينة والبحث والنسخ والمسح الضوئي.
راجع كشف الحساب آخر الشهر
افتح كشف حساب مفصل لحساب المصروف، واختر بداية الفترة ونهايتها، ثم شغّل التقرير. وتتوفر فلاتر إضافية مثل مركز التكلفة ونوع المستند والمرجع وإسم المستخدم. فيعرض لك كل حركة على الحساب مع الرصيد التراكمي، وفي الأسفل الرصيد السابق والحركة والرصيد النهائي.
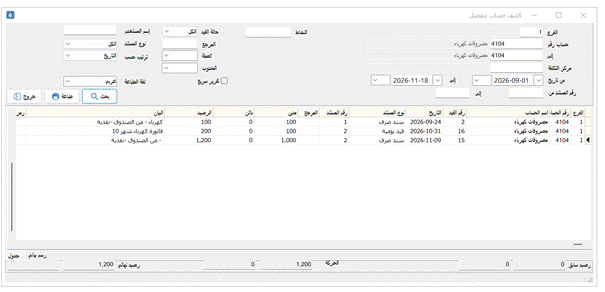
صورة 6: كشف حساب مفصل لحساب مصروفات كهرباء: الحركات من سندات الصرف وقيود اليومية، والرصيد التراكمي، والرصيد النهائي 1,200 ريال.
وكرر نفس الكشف لحساب ضريبة المدخلات، وتأكد أن كل مبلغ فيه يقابله فاتورة ضريبية مرفقة.
جدول مرجعي: كيف أسجل هذا المصروف؟
| المصروف | عليه ضريبة؟ | طريقة التسجيل في مداد |
| إيجار محل تجاري | نعم وقابلة للخصم | سند صرف مع تسجيل الضريبة |
| كهرباء واتصالات | نعم وقابلة للخصم | سند صرف أو قيد يومية مع تسجيل الضريبة |
| صيانة ونظافة | نعم وقابلة للخصم | سند صرف أو قيد يومية مع تسجيل الضريبة |
| رسوم حكومية | لا | سند صرف بدون ضريبة |
| إيجار سكن عمال | لا (معفى) | سند صرف بدون ضريبة |
| رواتب | لا | مسير الرواتب أو سند صرف بدون ضريبة |
| خدمات ترفيه | نعم وغير قابلة للخصم | سند صرف بالمبلغ شاملاً الضريبة |
| شحن بضاعة مشتراة | حسب المورد | مصروفات المشتريات على فاتورة الشراء |
باختصار
اسأل قبل كل مصروف: هل عليه ضريبة؟ وهل يحق لي خصمها؟ إن كانت الإجابة نعم ونعم، ففعّل تسجيل الضريبة وأدخل المورد ورقمه الضريبي. وإن كانت لا، فسجّله بسند صرف بقيمته الكاملة. وإن كان المصروف مرتبطاً ببضاعة، فمكانه فاتورة المشتريات.
جرّب تسجيل مصروفات منشأتك بهذه الطريقة في نسخة تجريبية من مداد.