تقرير ضريبة القيمة المضافة هو الملخص الذي يجمع كل ما حصلته منشأتك من ضريبة على مبيعاتها، وكل ما دفعته من ضريبة على مشترياتها ومصروفاتها خلال الفترة الضريبية، ليخرج منه رقم واحد: صافي الضريبة المستحقة للهيئة. وهذا الرقم هو ما تنقله إلى نموذج الإقرار عند رفع إقرار ضريبة القيمة المضافة
وفي هذا الدليل التطبيقي نعرض خطوات الإقرار الضريبي كاملة داخل برنامج مداد المحاسبي بلقطات شاشة حقيقية: من إعداد حسابات الضريبة، إلى تسجيل الفواتير والمرتجعات والمصروفات، ثم مراجعة الحركات، وصولاً إلى تقرير الإقرار وقيد التسوية.
أولاً: طريقة حساب الإقرار الضريبي
قبل الدخول إلى الشاشات، هذه هي المعادلة التي يقوم عليها حساب ضريبة القيمة المضافة في أي إقرار:
ضريبة المخرجات: الضريبة التي تحصّلها من عملائك على مبيعاتك بنسبة 15%.
ضريبة المدخلات: الضريبة التي دفعتها لمورديك على مشترياتك ومصروفاتك الخاضعة للضريبة.
صافي الضريبة المستحقة = ضريبة المخرجات – ضريبة المدخلات.
إذا كانت النتيجة موجبة، فهذا مبلغ يجب سداده لهيئة الزكاة والضريبة والجمارك. وإذا كانت سالبة، فلديك رصيد دائن يمكن ترحيله للفترة التالية أو المطالبة باسترداده.
مثال سريع: شركة باعت خلال الربع بقيمة 300,000 ريال قبل الضريبة، واشترت بقيمة 180,000 ريال قبل الضريبة:
| البند | المبلغ قبل الضريبة | الضريبة 15% |
| المبيعات | 300,000 | 45,000 |
| المشتريات والمصروفات | 180,000 | 27,000 |
| صافي الضريبة المستحقة | 18,000 |
يبدو الحساب بسيطاً، لكن الخطأ يحدث في التفاصيل: فاتورة مشتريات لم تُسجل، أو مرتجع لم يُخصم، أو مصروف سُجلت ضريبته مرتين. وهنا يأتي دور النظام المحاسبي.
ثانياً: مدة تقديم الإقرار الضريبي والفترة الضريبية
تحدد الهيئة الفترة الضريبية حسب حجم توريدات المنشأة السنوية
| حجم التوريدات السنوية | الفترة الضريبية |
| أكثر من 40 مليون ريال | شهرية |
| 40 مليون ريال أو أقل | ربع سنوية |
ويجب تقديم الإقرار وسداد الضريبة المستحقة في موعد أقصاه آخر يوم من الشهر التالي لنهاية الفترة الضريبية. فإقرار الربع الأول (يناير إلى مارس) مثلاً يُقدم قبل نهاية شهر أبريل.
ثالثاً: الرحلة داخل مداد خطوة بخطوة
الخطوة 1: إعداد الضريبة في ملف النظام
هذه الخطوة تتم مرة واحدة عند بداية العمل على النظام، وعليها يعتمد كل ما بعدها. وتتم من شاشة النظام في مداد على مرحلتين:
أ. تحديد مرحلة الفاتورة الإلكترونية: من تبويب خيارات النظام ثم خيارات عامة
نظام الضريبة والفاتورة الإلكترونية: تختار المرحلة التي تخضع لها منشأتك، مثل المرحلة الأولى للفاتورة الإلكترونية، مع تحديد تاريخ بدء التطبيق.
مزامنة مباشرة مع الهيئة: اختر “نعم” لتفعيل ربط النظام بمنصة الهيئة ومزامنة الفواتير معها مباشرة.
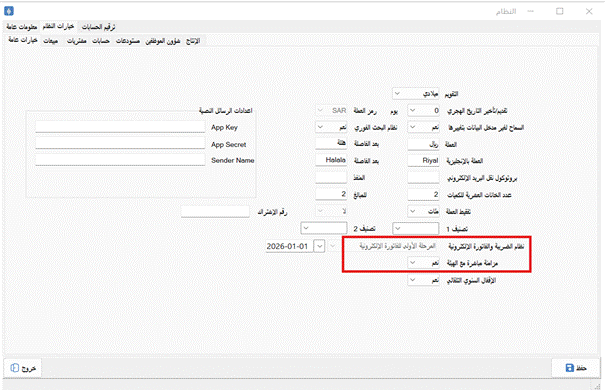
صورة 1: شاشة النظام ← خيارات النظام ← خيارات عامة: تحديد مرحلة الفاتورة الإلكترونية وتفعيل المزامنة المباشرة مع الهيئة.
ب. ربط حسابات الضريبة: من تبويب ترقيم الحسابات ثم عام، تحدد الحسابات التي سيرحّل إليها النظام قيم الضريبة تلقائياً:
حساب ضريبة المدخلات: يُرحَّل إليه ما تدفعه من ضريبة على المشتريات والمصروفات.
حساب ضريبة المخرجات: يُرحَّل إليه ما تحصّله من ضريبة على المبيعات.
حساب ضريبة دفعات مقدمة: لضريبة الدفعات التي تستلمها من العملاء قبل إصدار الفاتورة، إن وُجدت في نشاطك.
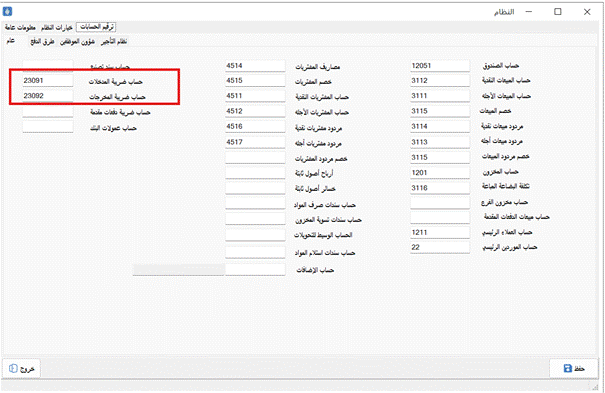
صورة 2: شاشة النظام ← ترقيم الحسابات ← عام: ربط حساب ضريبة المدخلات وحساب ضريبة المخرجات بدليل الحسابات.
بعد الانتهاء اضغط حفظ. ومن هذه اللحظة، كل فاتورة أو قيد ضريبي تعتمده يرحّل الضريبة إلى الحساب الصحيح دون تدخل منك.
نصيحة: اجعل لضريبة المخرجات وضريبة المدخلات حسابين منفصلين في دليل الحسابات، فهذا يسهل المراجعة ويجعل كل رقم في الإقرار قابلاً للتتبع.
الخطوة 2: فواتير المبيعات.. مصدر ضريبة المخرجات
كل فاتورة مبيعات معتمدة في مداد تحتسب الضريبة تلقائياً، وتُنشئ قيدها المحاسبي الذي يرحّل قيمة الضريبة إلى حساب ضريبة المخرجات. وعند إنشاء الفاتورة انتبه لثلاثة أمور:
خانة الضريبة في رأس الفاتورة: تحدد نوع الضريبة على الفاتورة، مثل مبيعات بالنسبة الأساسية، وعلى أساسها يُصنف المبلغ في الإقرار.
خيار السعر شامل الضريبة: فعّله إذا كانت أسعارك المعلنة تتضمن الضريبة، ليستخرج النظام قيمتها من السعر بدلاً من إضافتها عليه.
عمود VAT % في الأصناف: يوضح نسبة الضريبة على كل صنف في الفاتورة.
وفي أسفل الفاتورة يظهر الحساب كاملاً: الإجمالي قبل الضريبة، ثم الضريبة، ثم الصافي المستحق على العميل. ففي المثال بالصورة: 200 قطعة بسعر 95 ريالاً بإجمالي 19,000 ريال، وضريبة 2,850 ريالاً، وصافي 21,850 ريالاً.
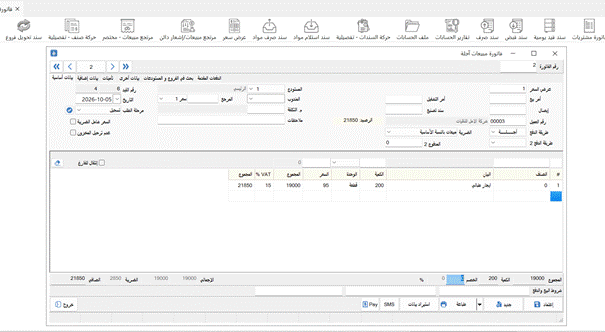
صورة 3: فاتورة مبيعات آجلة: نوع الضريبة “مبيعات بالنسبة الأساسية”، ونسبة الضريبة 15% على الصنف، والإجمالي والضريبة والصافي في أسفل الفاتورة.
الخطوة 3: فواتير المشتريات.. مصدر ضريبة المدخلات
فاتورة المشتريات هي الوجه الآخر للمعادلة، ومنها تأتي ضريبة المدخلات التي تخصمها من ضريبة مبيعاتك. وعند تسجيلها:
اختر المورد، وتأكد أن رقمه الضريبي مسجل في بياناته.
أدخل رقم الفاتورة الأصلية في خانة فاتورة المورد، فهو مرجعك لإثبات حق الخصم عند أي مراجعة من الهيئة.
حدد نوع الضريبة، مثل مشتريات بالنسبة الأساسية.
استخدم تبويبي مصروفات المشتريات (ضريبة) ومصروفات المشتريات (بدون ضريبة) لإضافة تكاليف مثل الشحن والتخليص على نفس الفاتورة، كلٌّ حسب معاملته الضريبية.
وفي المثال بالصورة: صنفان بإجمالي 2,000 ريال، وضريبة مدخلات 300 ريال، وصافي 2,300 ريال.
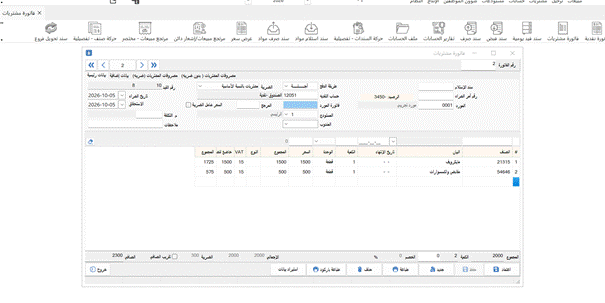
صورة 4: فاتورة مشتريات: المورد وخانة فاتورة المورد ونوع الضريبة “مشتريات بالنسبة الأساسية”، وتبويبا مصروفات المشتريات بضريبة وبدون ضريبة.
الخطوة 4: مردودات المبيعات وضريبة القيمة المضافة
المرتجع الذي لا يُسجل يجعل ضريبتك أعلى من حقيقتها. في مداد، تُسجل شاشة مرتجع مبيعات/إشعار دائن مرتبطة بالفاتورة الأصلية:
- أدخل رقم فاتورة البيع الأصلية، فيستدعي النظام العميل والأصناف تلقائياً.
- فعّل خيار كامل الفاتورة إذا كان المرتجع للفاتورة بالكامل، أو حدد الكمية المرتجعة لكل صنف.
- تأكد أن نوع الضريبة هو مرتجع مبيعات.
- اعتمد المرتجع، فتُعكس قيمة البيع وضريبتها.
في المثال بالصورة، أُرجعت الفاتورة رقم 2 بالكامل، فانعكست ضريبة 2,850 ريالاً من ضريبة المخرجات.
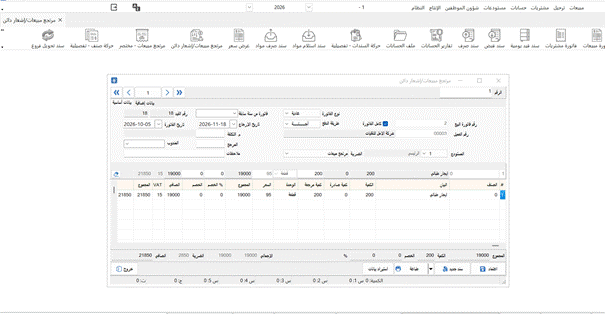
صورة 5: مرتجع مبيعات/إشعار دائن مرتبط بفاتورة البيع رقم 2، مع تفعيل “كامل الفاتورة” ونوع الضريبة “مرتجع مبيعات”.
الخطوة 5: قيد ضريبة القيمة المضافة على المصروفات
ليست كل العمليات الضريبية فواتير مبيعات أو مشتريات. فمصروفات مثل الكهرباء والإيجار التجاري والصيانة تحمل ضريبة قابلة للخصم، وتُسجل في مداد من خلال سند قيد يومية بهذه الطريقة:
سطر المصروف بالمبلغ قبل الضريبة في المدين.
سطر ضريبة المدخلات بقيمة الضريبة في المدين.
سطر البنك أو الصندوق بالمبلغ الشامل في الدائن.
في أسفل القيد: فعّل تسجيل الضريبة، واختر العميل/المورد، وأدخل الرقم الضريبي للمورد، وحدد نوع الضريبة.
ويظهر في أسفل الشاشة المجموع والباقي وقيمة الضريبة، لتتأكد أن القيد متوازن قبل الاعتماد. أما القيد الذي لا يُفعّل فيه خيار تسجيل الضريبة، فلن يظهر في الإقرار الضريبي.
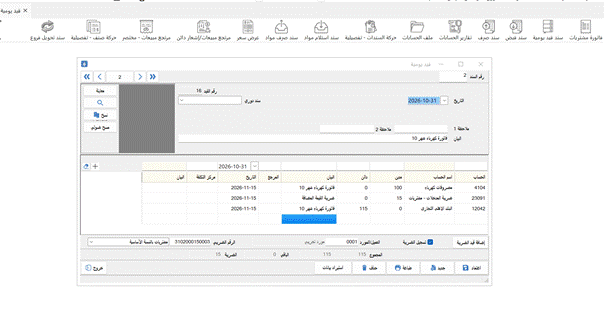
صورة 6: قيد يومية لفاتورة كهرباء: مصروف 100 ريال، وضريبة مدخلات 15 ريالاً، والبنك 115 ريالاً، مع تفعيل “تسجيل الضريبة” وبيانات المورد ورقمه الضريبي.
رابعاً: مراجعة ضريبة القيمة المضافة قبل الإقرار
قبل استخراج الإقرار، من المهم أن ترى كل مستند دخل في حساب الضريبة. وهنا يفيدك تقرير القيمة المضافة – مفصل، الذي يعرض حركات الضريبة مستنداً بمستند.
خيارات التصفية في التقرير
من تاريخ / إلى: الفترة الضريبية المطلوبة.
مدخلات / مخرجات: لعرض ضريبة المبيعات أو المشتريات وحدها.
نوع الضريبة ونوع المستند: مثل المبيعات أو المشتريات أو سند الصرف أو قيد اليومية.
الفرع ومركز التكلفة والعميل والمندوب.
ما يعرضه التقرير لكل مستند: نوع السند ورقمه، والتاريخ، والمبلغ، ونسبة الضريبة، وقيمة الضريبة، والمبلغ شامل الضريبة، واسم العميل أو المورد، ورقم القيمة المضافة الخاص به.
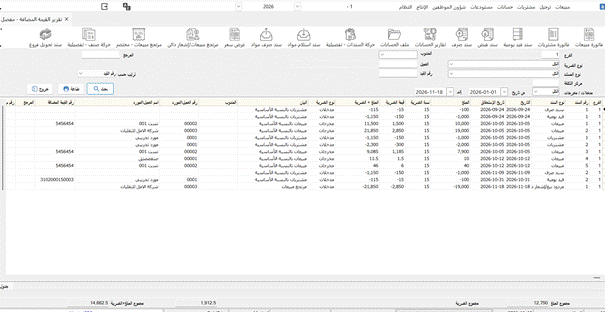
صورة 7: تقرير القيمة المضافة – مفصل: حركات المبيعات والمشتريات وسندات الصرف والقيود والمرتجعات، مع قيمة الضريبة واسم العميل/المورد ورقمه الضريبي لكل مستند.
كيف تراجع باستخدام التقرير المفصل؟
- اعرض المخرجات فقط، وتأكد أن كل فواتير المبيعات والمرتجعات للفترة ظاهرة.
- اعرض المدخلات فقط، وابحث عن أي مشتريات أو مصروفات بدون رقم قيمة مضافة للمورد، فهذه قد لا يُقبل خصم ضريبتها.
- تحقق من عدم تكرار أي مستند بنفس المبلغ والتاريخ.
- طابق مجموع الضريبة في أسفل التقرير مع رصيد حسابي ضريبة المدخلات والمخرجات في ميزان المراجعة.
خامساً: طريقة عمل الإقرار الضريبي من تقرير مداد
بعد المراجعة، يصبح استخراج الإقرار مسألة دقائق. افتح شاشة الإقرار الضريبي للقيمة المضافة، وحدد الفترة من تاريخ وإلى، ثم اضغط بحث. ويمكنك التصفية حسب الفرع والنشاط ونوع الضريبة ومدخلات / مخرجات ونوع المستند.
يعرض التقرير الحركات مجمعة حسب نوع الضريبة، ولكل نوع: نسبة الضريبة، والمبلغ، وقيمة الضريبة. ففي المثال بالصورة للفترة من أكتوبر إلى ديسمبر:
| البيان | المبلغ | قيمة الضريبة |
| مبيعات بالنسبة الأساسية | 36,950 | 5,542.5 |
| مشتريات بالنسبة الأساسية | 4,100 – | 615 – |
| مرتجع مبيعات | 19,000 – | 2,850 – |
| المجموع | 13,850 | 2,077.5 |
أي أن صافي الضريبة المستحقة على المنشأة لهذه الفترة هو 2,077.5 ريالاً: ضريبة المبيعات، مطروحاً منها ضريبة المشتريات وضريبة المرتجعات.
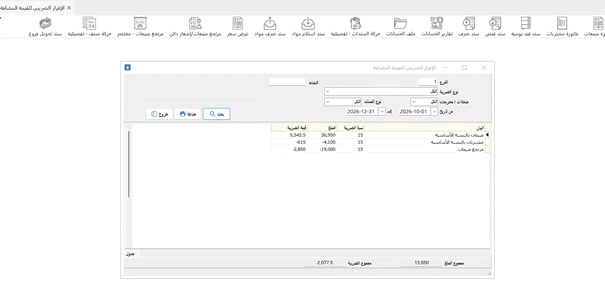
صورة 8: الإقرار الضريبي للقيمة المضافة لفترة أكتوبر إلى ديسمبر: الحركات مجمعة حسب نوع الضريبة، ومجموع المبلغ ومجموع الضريبة في الأسفل.
كيف تنقل الأرقام إلى بوابة الهيئة؟ كل نوع ضريبة في التقرير يقابله بند في نموذج الإقرار:
مبيعات بالنسبة الأساسية: بند المبيعات الخاضعة للنسبة الأساسية.
مرتجع مبيعات: يُدرج في خانة التعديلات الخاصة ببند المبيعات بالنسبة الأساسية.
مشتريات بالنسبة الأساسية: بند المشتريات الخاضعة للنسبة الأساسية.
وإذا كانت لديك مبيعات بالنسبة الصفرية أو صادرات أو مبيعات معفاة، فاستخدم لها أنواع ضريبة مستقلة في الفواتير، لتظهر في سطور منفصلة وتنقلها إلى بنودها في النموذج.
مهم: اطبع التقرير واحتفظ به مع مستندات الفترة، فهو مرجعك عند أي استفسار لاحق من الهيئة.
سادساً: قيد التسوية وتسديد ضريبة القيمة المضافة
بعد تقديم الإقرار، تبقى خطوة محاسبية أخيرة: إقفال حسابي ضريبة المخرجات والمدخلات في حساب تسوية ضريبة القيمة المضافة. ويتم ذلك بسند قيد يومية:
| الحساب | مدين | دائن |
| ضريبة المخرجات – مبيعات | 3,500 | |
| ضريبة المدخلات – مشتريات | 2,500 | |
| تسوية ضريبة القيمة المضافة | 1,000 |
بعد هذا القيد يصبح رصيد حسابي المدخلات والمخرجات صفراً، ويبقى في حساب التسوية المبلغ المستحق للهيئة، وهو 1,000 ريال في هذا المثال.
وعند اعتماد القيد يسألك مداد: هل هذا قيد سداد الضريبة؟ اختر نعم إذا كان القيد خاصاً بتسوية ضريبة الفترة أو سدادها، ولا إذا كان قيداً ضريبياً عادياً.
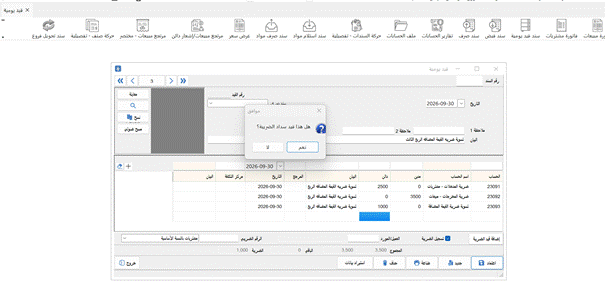
صورة 9: قيد تسوية ضريبة القيمة المضافة للربع الثالث، ورسالة مداد عند الاعتماد: “هل هذا قيد سداد الضريبة؟”.
وعند السداد الفعلي للهيئة، يُسجل قيد أو سند صرف بمبلغ 1,000 ريال من حساب التسوية إلى البنك.
أسئلة سريعة
ما الفرق بين تقرير القيمة المضافة المفصل والإقرار الضريبي؟
التقرير المفصل يعرض كل مستند على حدة للمراجعة والتدقيق، أما الإقرار الضريبي فيعرض الإجماليات حسب نوع الضريبة، وهي الأرقام التي تنقلها إلى نموذج الإقرار.
لماذا لا تظهر بعض المصروفات في الإقرار؟
غالباً لأنها سُجلت بقيد يومية دون تفعيل خيار تسجيل الضريبة. راجع القيد وفعّل الخيار إن كان المصروف خاضعاً للضريبة ولديك فاتورة ضريبية من المورد.
كيف يتم التعديل على الإقرار الضريبي بعد تقديمه؟
صحّح العملية في النظام، ثم قدّم إقراراً معدلاً عبر بوابة الهيئة خلال المدة النظامية، مع الاحتفاظ بتقرير الفترة قبل التعديل وبعده.
الخلاصة
الإقرار الضريبي الدقيق نتيجة لعمل منظم طوال الفترة: إعداد صحيح للضريبة، وفواتير مكتملة البيانات، ومرتجعات مسجلة، ومراجعة للتقرير المفصل قبل استخراج الإقرار. وعندما تسير هذه الخطوات داخل برنامج ضريبة القيمة المضافة نفسه الذي تصدر منه فواتيرك، يتحول تقرير ضريبة القيمة المضافة من مهمة مرهقة في آخر الشهر إلى تقرير جاهز بضغطة زر.
جرب رحلة الفاتورة إلى الإقرار بنفسك، واطلب نسخة تجريبية من مداد.