مثال تطبيقي من فاتورة شراء حقيقية سددت بالكامل: نرجع جزء من البضاعة للمورد ونتتبع المردود والقيد وضريبة المدخلات ورصيد المورد
استلمت البضاعة وسجلت الفاتورة وسددت للمورد، ثم اكتشفت أن جزء منها لا يصلح أو لا تحتاجه. هنا يبدأ السؤال الحقيقي: كيف ترجعه للمورد دون أن تخسر أثر الشراء الأول؟ فمن يحذف فاتورة الشراء أو يعدلها يفقد التسلسل الذي بنيت عليه الدفاتر، ومن يسجل المردود بمستند مستقل يحتفظ بكل شيء ويرى الفرق بوضوح.
في هذا المقال نأخذ فاتورة شراء حقيقية من مداد، ونرجع منها ثلاث دفايات إلى المورد، ثم نتتبع الأثر: شاشة المردود، ثم القيد المحاسبي، ثم كشف حساب المورد، وفيه أهم مفاجأة في هذه الدورة: بعد المردود يصبح المورد هو المدين لك.
المثال الذي سنتتبعه
| البند | التفاصيل |
| المورد | شركة الاحسان للأجهزة الكهربائية (رقم المورد 0002) |
| الفاتورة الأصلية | فاتورة مشتريات رقم 4 بتاريخ 2026-10-31، والقيد رقم 19 |
| قيمة الفاتورة | 6,750 قبل الضريبة، و1,012.5 ضريبة، والصافي 7,762.5 |
| حالة السداد | سددت بالكامل بسند الصرف رقم 2 (القيد 20) كما في مقال الشراء |
| ما سيُرجَع | 3 دفايات سامسونج WSAS (الصنف 1003)، أما المكيف فيبقى |
| قيمة المردود | 3 × 350 = 1,050 قبل الضريبة، و157.5 ضريبة، والصافي 1,207.5 |
| تاريخ المردود | 2026-11-05 |
خريطة العملية في نظرة واحدة
| الخطوة | المستند | رقمه في المثال | الأثر |
| 1 | فاتورة المشتريات الأصلية | 4 | القيد 19، والمورد دائن بـ 7,762.5 ثم سُدد كاملاً |
| 2 | مرتجع المشتريات / إشعار مدين | 3 | يُرجع 3 دفايات بقيمة 1,207.5 |
| 3 | القيد الناتج عن المردود | 23 | يعكس جزءاً من قيد الشراء |
| 4 | كشف حساب المورد | — | المورد مدين لك بـ 1,207.5 |
الخطوة 1: ارجع إلى الفاتورة الأصلية
مردود المشتريات مثل مردود المبيعات: لا يكتب من فراغ، بل يستند إلى فاتورة سابقة. فراجع أولاً ما اشتريته وبأي كمية وسعر. هذه فاتورتنا رقم 4 من المورد 0002، وفيها 5 مكيفات بسعر 1,000 و5 دفايات بسعر 350.
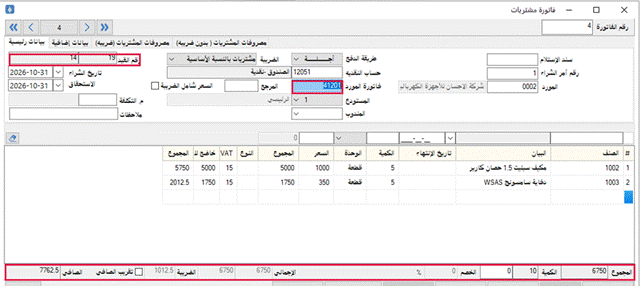
الشكل 1: فاتورة المشتريات الأصلية رقم 4 (المربعات الحمراء: رقم القيد، وفاتورة المورد 41201، وإجماليات الفاتورة)
- رقم الفاتورة 4، وقيدها 19، والمورد 0002، وفاتورة المورد 41201.
- المكيف: 5 قطع بسعر 1,000 (5,000)، والدفاية: 5 قطع بسعر 350 (1,750).
- الإجماليات: المجموع 6,750، والضريبة 1,012.5، والصافي 7,762.5.
الخطوة 2: سجل مرتجع المشتريات (إشعار المدين)
من شريط الأدوات افتح «مرتجع مشتريات/إشعار مدين». المستند يحمل اسمين لأنه شيء واحد: ما تسميه مرتجع مشتريات هو في اللغة المحاسبية إشعار مدين، لأنه يُحمّل المورد مبلغاً لصالحك.
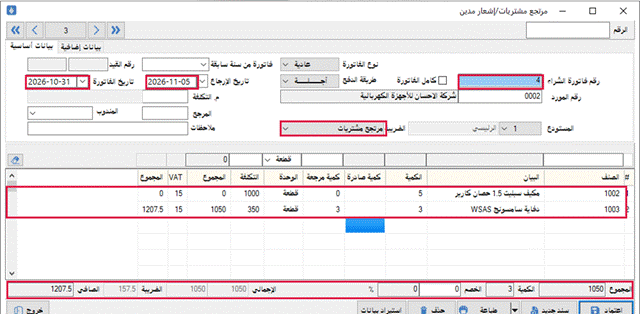
الشكل 2: مرتجع المشتريات رقم 3 قبل الاعتماد (المربعات الحمراء: رقم فاتورة الشراء، والتاريخان، وخيار الضريبة، والأصناف، والإجماليات)
أولاً: اربط المردود بفاتورة الشراء
- رقم فاتورة الشراء: 4. بإدخاله يظهر المورد 0002 واسمه، وتظهر أصناف الفاتورة، فلا تعيد كتابتها.
- التاريخان: تاريخ الفاتورة 2026-10-31، وتاريخ الإرجاع 2026-11-05. سجّل تاريخ الإرجاع الفعلي، فهو الذي يدخل به المردود الدفاتر والفترة الضريبية.
- طريقة الدفع: «أجل»، ونوع الفاتورة «عادية»، والمستودع «1 – الرئيسي».
- كامل الفاتورة: غير مفعّلة، لأننا نرجع جزءاً من الفاتورة لا كلها.
| انتبه لخيار الضريبة في فاتورة الشراء كان الخيار «مشتريات بالنسبة الأساسية»، أما في المردود فهو «مرتجع مشتريات». هذا ما يجعل ضريبة المدخلات تُعالج كضريبة مردودة. تأكد منه قبل الاعتماد. |
ثانياً: حدد ما يرجع
الجدول يعرض أصناف الفاتورة. وأهم عمود فيه كمية مرجعة، فهو الذي يحدد ما يعود فعلاً للمورد:
| الصنف | الكمية | كمية مرجعة | التكلفة | المجموع | الضريبة 15% | الإجمالي |
| 1002 مكيف كاريير | 5 | 0 | 1,000 | 0 | 0 | 0 |
| 1003 دفاية سامسونج | 3 | 3 | 350 | 1,050 | 157.5 | 1,207.5 |
المكيف كمية مرجعة فيه 0، فلا يدخل في المردود. والدفاية كمية مرجعة 3، وتقيم بتكلفتها 350 للقطعة، أي سعر شرائها لا سعر بيعها. فيصبح المردود 3 × 350 = 1,050، وضريبته 15% وهي 157.5، والصافي 1,207.5. وهذه هي الإجماليات في أسفل الشاشة: المجموع 1,050، والكمية 3، والضريبة 157.5، والصافي 1,207.5.
والصورة أخذت قبل الضغط على اعتماد، ولهذا لا يظهر رقم القيد بعد.
وبمجرد الاعتماد يولد النظام القيد 23 الذي سنفتحه الآن. [تنبيه للمحرر: ظهرت «الكمية» للدفاية 3 بينما اشتريت 5. إن كان السبب مردوداً سابقاً على الصنف نفسه فاذكره في النص، وإلا فتحقق منه قبل النشر]
ولا تكتفِ بمستندك الداخلي. اطلب من المورد إشعاره الدائن الضريبي عن البضاعة المرتجعة، فتسوية ضريبة المدخلات تقوم على مستندات المورد الصحيحة، وراجع محاسبك في طريقة المعالجة. ومتطلبات الإشعارات الضريبية في أدلة الفاتورة الإلكترونية.
الخطوة 3: القيد المحاسبي الناتج عن المردود
القيد 23 هو الدليل على أن المردود دخل الدفاتر، وهو عكس جزء من قيد الشراء 19:
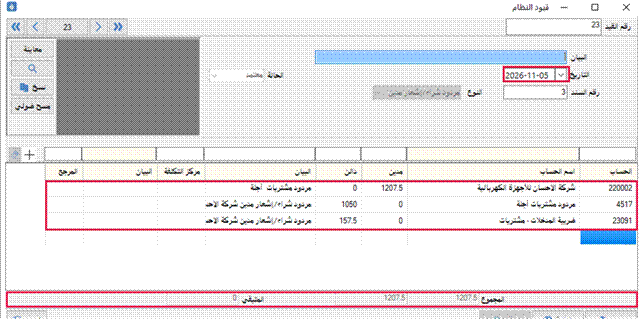
الشكل 3: القيد رقم 23 بتاريخ 2026-11-05 (النوع: مردود شراء/إشعار مدين، رقم السند 3)
| رقم الحساب | اسم الحساب | مدين | دائن |
| 220002 | شركة الاحسان للأجهزة الكهربائية | 1,207.5 | 0 |
| 4517 | مردود مشتريات أجلة | 0 | 1,050 |
| 23091 | ضريبة المدخلات – مشتريات | 0 | 157.5 |
| المجموع | 1,207.5 | 1,207.5 |
وبالعربية الصريحة:
- المورد مدين بـ 1,207.5: هذا يخفض ما تدين له به، أو يجعله هو المدين لك إن كنت قد سددت له.
- مردود المشتريات 1,050 دائن: سُجّل في حساب مستقل 4517، ولم يمسّ حساب المشتريات الأجلة 4512 الذي سجّلنا فيه الفاتورة. فتبقى المشتريات 6,750 ويظهر المردود بجانبها، وصافي المشتريات 6,750 − 1,050 = 5,700.
- ضريبة المدخلات 157.5 دائن: نقصت الضريبة القابلة للخصم بمقدار ضريبة الدفايات المرتجعة، فصار صافيها 1,012.5 − 157.5 = 855.
- القيد متزن: المدين 1,207.5 يساوي الدائن 1,207.5، والمتبقي 0. وهو بتاريخ المردود 2026-11-05، لا بتاريخ الفاتورة.
الخطوة 4: كشف حساب المورد يكشف النتيجة
نفتح كشف حساب المورد (من 0002 إلى 0002)، والفترة من 2026-01-01 إلى 2026-11-05:
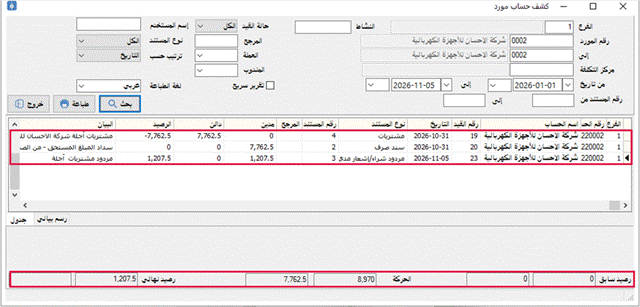
الشكل 4: كشف حساب المورد 0002 بعد المردود (المربعان الأحمران: الحركات الثلاث، والأرصدة)
| رقم القيد | المستند | رقمه | مدين | دائن | الرصيد |
| 19 | مشتريات (فاتورة) | 4 | 0 | 7,762.5 | -7,762.5 |
| 20 | سند صرف | 2 | 7,762.5 | 0 | 0 |
| 23 | مردود شراء/إشعار مدين | 3 | 1,207.5 | 0 | 1,207.5 |
وفي أسفل الكشف: الرصيد السابق 0، وإجمالي الحركة 8,970 مدين (7,762.5 + 1,207.5) و7,762.5 دائن، والرصيد النهائي 1,207.5 في خانة المدين. وانظر إلى الرصيد: كان سالباً بعد الفاتورة (-7,762.5)، أي أنه مستحق للمورد. وبعد السداد عاد صفراً. وبعد المردود صار موجباً 1,207.5، أي أن المورد صار مديناً لك بقيمة المردود.
وماذا عن المال: كيف تسترده من المورد؟
هنا الفرق عن الدورة العادية. لقد سددت للمورد 7,762.5 كاملة، ثم أعدت بضاعة بـ 1,207.5، فصار لك عنده هذا المبلغ. وأمامك طريقان:
| الطريق | ما يحدث | أثره على كشف المورد |
| استرداد المبلغ نقداً أو بتحويل | تسجّل استلام المبلغ بسند قبض من المورد | يعود رصيده إلى صفر |
| خصمه من فاتورة قادمة | تتركه رصيداً مديناً على المورد وتسدد له الباقي لاحقاً | يبقى 1,207.5 حتى يُسوّى |
والأهم ألا يبقى المبلغ معلقاً دون متابعة. وإن اتفقتما على خصمه فسجّل الاتفاق في الملاحظات أو بالمراسلات، ليتطابق كشفك مع كشف المورد.
| لو كانت الفاتورة غير مسددة لو لم تكن قد سددت الفاتورة 4، لنزل ما عليك للمورد بمقدار 1,207.5 فقط، وتسدد له الباقي 6,555 (7,762.5 − 1,207.5)، ولا يصبح المورد مديناً لك. |
وأثر المردود على المخزون
البضاعة المرتجعة خرجت من مستودعك إلى المورد، فنتوقع أن ينقص رصيد الدفاية 1003 بمقدار 3 في كشف حركة الصنف. وفي المثال كان رصيدها 4 بعد بيع قطعة للعميل، فنتوقع أن يصبح 1وللتعرف على كشف الحركة اقرأ دورة المخزون في برنامج مداد: كيف تتحرك الكمية مع فاتورة الشراء وفاتورة البيع؟ [أضف رابط المقال].
أخطاء شائعة في مردود المشتريات
- حذف الفاتورة بدل تسجيل مردود. الحذف يمحو أثر الشراء الأول، أما المردود فيُبقيه ظاهراً ويُظهر مقابله.
- تقييم المردود بسعر غير سعر الشراء. يُرجع الصنف بتكلفته في الفاتورة (350 في مثالنا)، فلا تكتب سعر بيعه.
- إهمال خيار الضريبة «مرتجع مشتريات». يؤدي إلى معالجة خاطئة لضريبة المدخلات.
- ترك «كمية مرجعة» على صنف لم يرجع. اكتب 0 للصنف الذي يبقى عندك، كما في المكيف.
- نسيان تحصيل المبلغ من المورد. إذا كانت الفاتورة مسددة، فرصيد المورد المدين مبلغ لك، فتابعه حتى يُسوّى.
- عدم الحصول على إشعار المورد. مستندك الداخلي لا يغني عن مستند المورد الذي تقوم عليه تسوية ضريبة المدخلات.
جرّب الدورة بنفسك
- اختر فاتورة شراء تجريبية بصنفين، ودوّن رقمها وقيدها وإجمالياتها.
- افتح «مرتجع مشتريات/إشعار مدين»، وأدخل رقم فاتورة الشراء.
- تأكد من خيار الضريبة «مرتجع مشتريات» ومن تاريخ الإرجاع.
- اكتب «كمية مرجعة» لصنف واحد فقط، واترك الآخر 0.
- اعتمد المستند، ثم افتح القيد وتأكد أن المورد مدين، وأن المردود والضريبة دائنان.
- افتح كشف حساب المورد وتأكد من رصيده بعد المردود.
- راجع حركة الصنف في المخزون.
أسئلة شائعة
ما الفرق بين مردود المشتريات وإشعار المدين؟
في مداد هما مستند واحد. شاشة «مرتجع مشتريات/إشعار مدين» تُسجل إعادة البضاعة للمورد وتُحمّله قيمتها في الوقت نفسه.
هل أستطيع إرجاع جزء من الفاتورة؟
نعم. في مثالنا رجعت 3 دفايات وبقي المكيف، بتحديد «كمية مرجعة» لكل صنف.
بأي تاريخ يسجل القيد؟
بتاريخ الإرجاع الذي تحدده في المردود. في مثالنا 2026-11-05، بينما الفاتورة بتاريخ 2026-10-31.
لماذا صار رصيد المورد موجباً بعد المردود؟
لأن الكشف يعرض رصيد المورد سالباً حين تدين له، وموجباً حين يدين لك. وبعد سداد الفاتورة كاملة ثم المردود، صار المورد هو المدين.
كيف تتأثر ضريبة المدخلات؟
تنقص بمقدار ضريبة الصنف المرتجع. في مثالنا نقصت 157.5 من أصل 1,012.5، فبقي 855.
الخلاصة
اشترينا بـ 7,762.5 وسددنا كاملاً، ثم أرجعنا ثلاث دفايات، فسجلنا مردوداً بـ 1,207.5 لا حذفاً ولا تعديلاً. القيد 23 عكس جزءاً من الشراء في حساب مستقل، وضريبة المدخلات نقصت بقدر ما رجع، وصار المورد مديناً لنا بقيمة المردود. وبقي أن نتابع تحصيله، وأن نتأكد من رصيد المخزون. هذه هي الطريقة التي تحفظ أثر الشراء الأول وتُظهر ما جرى بعده بدقة.
لدورة الشراء الأصلية اقرأ طريقة عمل أمر شراء في برنامج مداد حتى سداد المورد: مثال تطبيقي من عملية شراء حقيقية وللمردود المقابل في البيع اقرأ مردود المبيعات في برنامج مداد: كيف تسجّل المرتجع وإشعار الدائن؟ ولمعايير اختيار البرنامج بوجه عام اقرأ أفضل برنامج محاسبة للمتاجر الإلكترونية في السعودية [أضف رابط المقال]. وللتجربة أو الاستفسار تواصل مع فريق مداد لطلب النسخة التجريبية من البرنامج المحاسبي