نتتبع عملية بيع واحدة خطوة بخطوة: عرض سعر، ثم فاتورة، ثم سند قبض، ثم القيد المحاسبي وكشف حساب العميل
كل برنامج محاسبة يصف نفسه بأنه سهل. والطريقة الوحيدة لتحكم بنفسك هي أن ترى العملية وهي تجري: ماذا كتبنا في الشاشة، وماذا ظهر في الشاشة التالية، وأين ذهب كل ريال في النهاية. لذلك لن نشرح مداد بالأوصاف. سنمشي مع عملية بيع واحدة من أولها إلى آخرها، ومع كل خطوة لقطة شاشة حقيقية من النظام وأرقامها.
السيناريو الطبيعي لأي تاجر: عميل منشأة طلب مكيفاً ودفاية، فنرسل له عرض سعر، وعند موافقته نصدر الفاتورة، وعندما يسدد نسجل سند القبض، ثم نفتح كشف حسابه. إن سارت الأمور كما ينبغي فسيكون رصيده صفراً في النهاية. وإن لم يكن كذلك، فهذا أول ما نبحث عن سببه.
المثال الذي سنتتبعه
| البند | التفاصيل |
| العميل | شركة الفنون الراقية التجارية (رقم العميل 00003) |
| الصنف الأول | مكيف سبليت 1.5 حصان كاريير، كود 1002، السعر 2,000 ريال |
| الصنف الثاني | دفاية سامسونج WSAS، كود 1003، السعر 700 ريال |
| المجموع قبل الضريبة | 2,700 ريال |
| ضريبة القيمة المضافة 15% | 405 ريال |
| الصافي المستحق على العميل | 3,105 ريال |
| طريقة البيع | أجل، ثم سداد نقدي بكامل المبلغ |
| التاريخ | 31 أكتوبر 2026 |
خريطة العملية في نظرة واحدة
| الخطوة | المستند | رقمه في المثال | الأثر المحاسبي |
| 0 | بطاقة العميل | 00003 | لا أثر، تجهيز بيانات فقط |
| 1 | عرض السعر | 1 | لا قيد ولا أثر على رصيد العميل |
| 2 | فاتورة المبيعات | 5 | القيد رقم 17: العميل مدين بـ 3,105 |
| 3 | القيد الناتج عن الفاتورة | 17 | مبيعات 2,700 وضريبة 405 |
| 4 | سند القبض | 3 | القيد رقم 18: يقفل مديونية العميل |
| 5 | كشف حساب العميل | — | الرصيد النهائي صفر |
الخطوة 0: جهز بطاقة العميل أولاً
أي عملية بيع تبدأ من العميل، والمستندات التالية كلها تقرأ بياناتها من بطاقته. لذلك راجعها قبل أول عرض سعر. في مثالنا العميل برقم 00003 واسمه «شركة الفنون الراقية التجارية»، والمربعات الحمراء في اللقطة تشير إلى ما يهمنا منها.
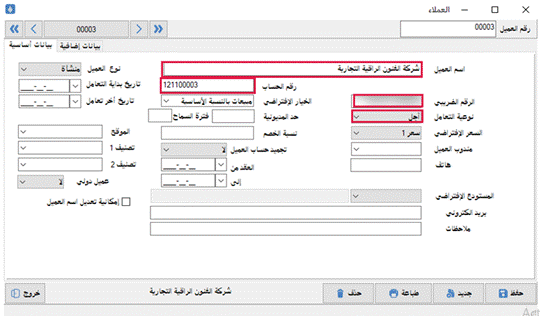
الشكل 1: بطاقة العميل في مداد (الرقم الضريبي مموّه في اللقطة)
- نوع العميل: «منشأة»، وهذا يهمك لأن بيانات المنشآت الضريبية تختلف عن الأفراد.
- رقم الحساب: 121100003. يبدأ بـ 1211 ويتبعه رقم العميل 00003، وهو الحساب الذي ستراه لاحقاً في القيد وفي كشف الحساب.
- الرقم الضريبي: اتركه مكتملاً قبل أول فاتورة، فالفاتورة الضريبية لمنشأة مسجلة تحتاج إلى رقمها.
- نوعية التعامل والخيار الضريبي: نوعية التعامل «أجل» والخيار الافتراضي «مبيعات بالنسبة الأساسية». وستجد القيمتين نفسيهما تظهران لاحقاً في العرض والفاتورة.
الخطوة 1: عرض السعر
عرض السعر هو ما ترسله للعميل قبل أن يلتزم أحد بشيء. تكتب رقم العميل فيظهر اسمه تلقائياً في الخانة الرمادية، ثم تضيف الأصناف بكودها وكمياتها، ويحسب النظام الضريبة والإجمالي أمامك.
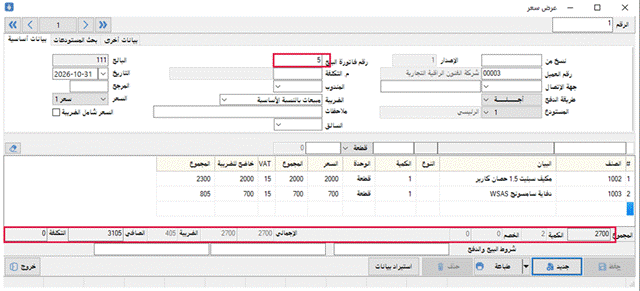
الشكل 2: شاشة عرض السعر رقم 1 (المربعان الأحمران: رقم فاتورة البيع، وسطر الإجماليات)
ماذا نرى في هذه الشاشة؟
- رقم العرض 1 بتاريخ 2026-10-31، والعميل 00003، وطريقة الدفع «أجل»، والمستودع «1 – الرئيسي».
- الأصناف: الكود 1002 بسعر 2,000 والكود 1003 بسعر 700، بكمية 1 لكل منهما والوحدة «قطعة».
- الضريبة 15% على كل سطر، فيصبح المكيف 2,300 والدفاية 805 بعد الضريبة.
- أسفل الشاشة: المجموع 2,700، والضريبة 405، والصافي 3,105.
| انتبه لخانة «السعر شامل الضريبة» في المثال الخانة غير مفعّلة، لذلك اعتبر النظام السعر 2,000 قبل الضريبة وأضاف الضريبة فوقه. أما لو كانت أسعار قائمتك شاملة الضريبة فعّل الخانة قبل الإدخال. ولو فعّلتها وأبقيت الرقم 2,000 فسيُعامَل الرقم على أنه شامل، وتصبح الضريبة المستخرجة منه نحو 260.87 ريالاً لا 300. |
لاحظ ما لا تجده هنا: شاشة عرض السعر ليس فيها خانة رقم قيد، بخلاف الفاتورة التي سنراها بعد قليل. العرض وثيقة تجارية فقط، ولا يدخل دفاترك ولا يغيّر رصيد العميل. وفي الأعلى ترى رقم فاتورة البيع 5، وهو أثر ربط هذا العرض بالفاتورة التي صدرت منه.
الخطوة 2: تحويل العرض إلى فاتورة مبيعات
عندما يوافق العميل لا تعيد كتابة الأصناف. تصدر الفاتورة بناءً على العرض نفسه، ولذلك ترى في أعلاها «عرض السعر: 1» وتجد الأصناف والأسعار كما هي.
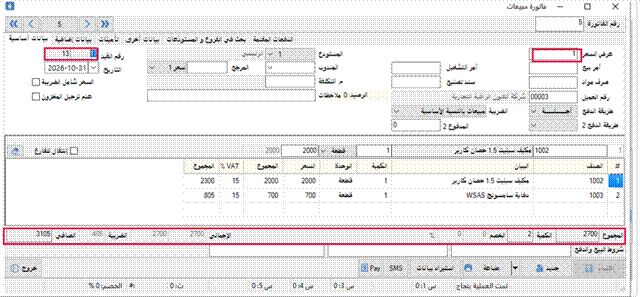
الشكل 3: فاتورة المبيعات رقم 5 (المربعات الحمراء: رقم عرض السعر، ورقم القيد، وسطر الإجماليات)
- رقم الفاتورة 5، ورقم القيد 17 (الخانة المظللة بالأزرق)، والتاريخ 2026-10-31.
- العميل 00003، وطريقة الدفع «أجل»، والمستودع «1 – الرئيسي».
- الإجماليات هي نفسها التي في العرض: المجموع 2,700، والكمية 2، والخصم 0، والضريبة 405، والصافي 3,105.
- في أسفل الشاشة رسالة «تمت العملية بنجاح».
التفصيلة الأهم هي رقم القيد 17. هذه الخانة غير موجودة في عرض السعر، ووجودها هنا يعني أن الفاتورة أنتجت قيداً محاسبياً. من هذه اللحظة صار البيع حقيقة في دفاترك، وهو ما سنفتحه في الخطوة التالية.
وما يخص إصدار الفاتورة الإلكترونية وإرسالها إلى هيئة الزكاة والضريبة والجمارك يعتمد على إعدادات منشأتك والمرحلة المطبقة عليها، وهو خارج نطاق هذا المقال. لمتطلبات الهيئة راجع أدلة الفاتورة الإلكترونية.
الخطوة 3: القيد المحاسبي الذي صدر عن الفاتورة
هنا يظهر الفرق بين برنامج يطبع فواتير وبرنامج يحاسب. افتح القيد رقم 17 وسترى أين وصل كل رقم من الفاتورة.
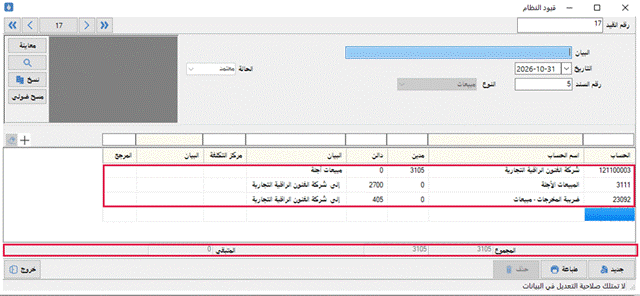
الشكل 4: القيد رقم 17 (النوع: مبيعات، رقم السند 5، الحالة: معتمد)
وهذا هو القيد نفسه في جدول مبسّط:
| رقم الحساب | اسم الحساب | مدين | دائن |
| 121100003 | شركة الفنون الراقية التجارية | 3,105 | 0 |
| 3111 | المبيعات الأجلة | 0 | 2,700 |
| 23092 | ضريبة المخرجات – مبيعات | 0 | 405 |
| المجموع | 3,105 | 3,105 |
وبالعربية الصريحة، هذا ما حدث:
- العميل مدين بـ 3,105: صار يدين لنا بكامل قيمة الفاتورة بعد الضريبة، لأن البيع كان بالأجل.
- المبيعات 2,700: هذا إيراد المنشأة قبل الضريبة.
- ضريبة المخرجات 405: هذا مبلغ تحصّله من العميل لصالح الهيئة، وليس جزءاً من إيرادك، ولذلك سُجل في حساب مستقل.
- القيد متزن: مجموع المدين يساوي مجموع الدائن، وهو 3,105، والمتبقي 0. ورقم السند 5 هو رقم الفاتورة، وبه تعرف أن القيد خرج منها.
وتظهر أسفل شاشة القيد رسالة تقول إن المستخدم لا يملك صلاحية التعديل في البيانات. وهذا مثال على ضبط الصلاحيات: يستطيع المستخدم الاطلاع على القيد المرتبط بفاتورة دون أن يغيّره.
الخطوة 4: سند القبض عند السداد
يدفع العميل، فلا نعدّل الفاتورة ولا نحذفها. نسجل الدفعة بسند قبض مستقل، لتبقى الفاتورة شاهداً على البيع والسند شاهداً على التحصيل.
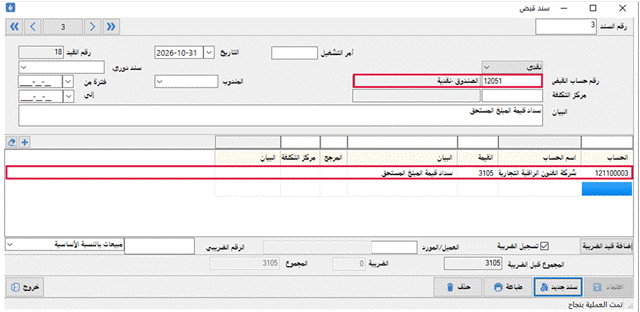
الشكل 5: سند القبض رقم 3 (المربعان الأحمران: حساب القبض، وسطر العميل)
- رقم السند 3، ورقم القيد 18، والتاريخ 2026-10-31.
- نوع القبض «نقدي»، وحساب القبض 12051 «الصندوق – نقدية».
- سطر العميل: الحساب 121100003 بقيمة 3,105، والبيان «سداد قيمة المبلغ المستحق».
- الضريبة في أسفل السند 0 والمجموع 3,105. والسبب أن الضريبة احتُسبت وسُجّلت عند الفاتورة، والسداد لا يولّد ضريبة جديدة.
أثر السند أنه يخفّض مديونية العميل بمقدار 3,105، وستراه دائناً على حسابه في كشف الحساب بعد قليل، ويزيد بالمقابل رصيد حساب الصندوق.
| لو دفع العميل جزءاً من المبلغ اكتب في السند المبلغ الذي استلمته فعلاً. فلو دفع 2,000 فقط لبقي في كشف حسابه 1,105، وتتابع الباقي في كشف الحساب نفسه دون أي تعديل على الفاتورة. |
الخطوة 5: كشف حساب العميل، الدليل النهائي
بعد السداد نتأكد. نفتح كشف حساب العميل، ونحدد العميل (من 00003 إلى 00003) والفترة (من 2026-01-01 إلى 2026-10-31)، ثم نضغط «بحث».
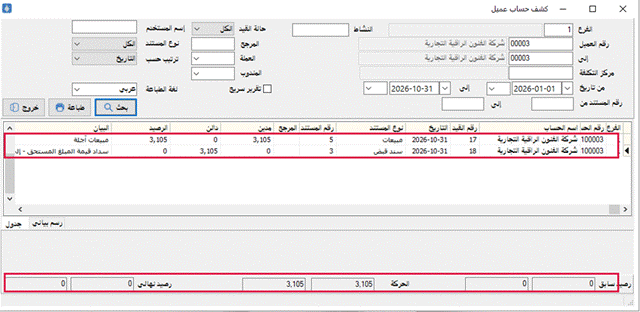
الشكل 6: كشف حساب العميل 00003 (المربع العلوي: حركتا الفاتورة والسند، والسفلي: الأرصدة)
| رقم القيد | المستند | رقمه | مدين | دائن | الرصيد |
| 17 | مبيعات (فاتورة) | 5 | 3,105 | 0 | 3,105 |
| 18 | سند قبض | 3 | 0 | 3,105 | 0 |
وفي أسفل الكشف: الرصيد السابق 0، وإجمالي الحركة 3,105 مدين و3,105 دائن، والرصيد النهائي 0. أي أن العميل سدّد كل ما عليه، وأن دورة البيع أُغلقت بنجاح.
وانظر إلى ما لا يظهر في الكشف: لا شيء عن عرض السعر. فالكشف لا يضم سوى القيدين 17 و18، وهذا يؤكد أن العرض لم يترك أثراً في الدفاتر، وأن الأثر المحاسبي بدأ من الفاتورة.
رصيد العميل بعد كل خطوة
| بعد الخطوة | رصيد العميل 121100003 | ماذا يعني |
| عرض السعر 1 | 0 | لا التزام مالي بعد |
| الفاتورة 5 (القيد 17) | 3,105 مدين | العميل مدين لنا بقيمة الفاتورة |
| سند القبض 3 (القيد 18) | 0 | تم السداد وأُقفلت المديونية |
أخطاء شائعة في هذه الدورة
- خلط الأسعار الشاملة وغير الشاملة للضريبة. تحقق من خانة «السعر شامل الضريبة» قبل إدخال الأصناف، فالخطأ فيها يظهر في الضريبة والصافي معاً.
- تسجيل السداد بتعديل الفاتورة. السداد يُسجل بسند قبض، أما الفاتورة فتبقى كما صدرت.
- اختيار حساب قبض غير صحيح. إن استلمت المبلغ في البنك فلا تسجله على الصندوق، فتختلف أرصدة الحسابين عن الواقع.
- إهمال بطاقة العميل. اسم أو رقم ضريبي ناقص في البطاقة ينتقل إلى كل مستند يصدر بعدها.
- عدم مطابقة كشف الحساب بعد كل دفعة. دقيقة واحدة في الكشف تكشف الفرق قبل أن يتراكم.
جرّب الدورة بنفسك
خذ عميلاً تجريبياً وكرر المثال بأرقامك أنت:
- افتح بطاقة العميل وراجع نوعه ورقمه الضريبي ونوعية تعامله.
- أنشئ عرض سعر بصنفين، وتأكد من خانة «السعر شامل الضريبة».
- حوّل العرض إلى فاتورة، وسجّل رقم الفاتورة ورقم قيدها.
- افتح القيد وتأكد أن مجموع المدين يساوي مجموع الدائن، وأن الضريبة في حساب ضريبة المخرجات.
- سجّل سند قبض بالمبلغ المستحق في حساب الصندوق أو البنك الصحيح.
- افتح كشف حساب العميل وتأكد أن الرصيد النهائي صفر.
أسئلة شائعة
هل يولّد عرض السعر قيداً محاسبياً؟
في هذا المثال لا. شاشة العرض لا تحمل رقم قيد، وكشف حساب العميل لا يضم سوى قيد الفاتورة وقيد السند.
كيف أعرف القيد الذي خرج من فاتورة معينة؟
رقم القيد مكتوب في الفاتورة نفسها (17 في مثالنا). وعند فتح القيد ستجد نوعه «مبيعات» ورقم سنده 5، وهو رقم الفاتورة.
ماذا لو سدد العميل جزءاً من المبلغ؟
تسجل المبلغ المستلم في سند قبض، ويبقى الفرق ظاهراً في كشف حسابه حتى يسدده.
أين أتأكد من أن العميل سدد كامل ما عليه؟
في كشف حساب العميل. إذا كان الرصيد النهائي صفراً فالمديونية مقفلة، وإن ظهر رقم آخر فراجع الحركات لتعرف أي مستند ناقص.
الخلاصة
بدأنا بعرض سعر لا يمس الدفاتر، وانتهينا بكشف حساب رصيده صفر، وبينهما فاتورة أنتجت قيداً اتزن مدينه ودائنه، وسند قبض أقفل الدين. كل رقم في الشاشة التالية جاء من الشاشة التي قبلها، وهذا ما تبحث عنه في أي برنامج محاسبة: أن تتتبع المبلغ من لحظة التسعير إلى لحظة التحصيل دون أن تعيد إدخاله أو تخمّنه.