مثال تطبيقي من فاتورة حقيقية: عميل يعيد صنفاً من فاتورته، فنتتبع المردود والقيد والضريبة وتقرير المبيعات خطوة بخطوة
لا يمر بيع على تاجر دون أن يعود منه شيء في يوم من الأيام: مكيف لم يناسب المساحة، أو قطعة وصلت بعيب، أو طلب أُلغي بعد الفاتورة. وهنا يختلف التاجر المنظم عن غيره. فالأول يسجل المردود بمستند واضح يعدّل المبيعات والضريبة ورصيد العميل. أما الثاني فيحذف الفاتورة أو يعدّلها، فيضيع عليه أثر البيع الأول.
في هذا المقال نأخذ فاتورة مبيعات حقيقية من مداد للمحاسبة ونرجع منها صنفاً واحداً، ونتتبع النتيجة: مستند المردود، ثم القيد المحاسبي، ثم تقرير المبيعات الذي يوضح صافي ما بقي لك. والأرقام هي نفسها التي مشينا معها في مقال «دورة البيع»، فتعرفها إن قرأته.
المثال الذي سنتتبعه
| البند | التفاصيل |
| العميل | شركة الفنون الراقية التجارية (رقم العميل 00003) |
| الفاتورة الأصلية | فاتورة مبيعات رقم 5 بتاريخ 2026-10-31، والقيد رقم 17 |
| الصنف الأول | مكيف سبليت 1.5 حصان كاريير (1002)، قطعة واحدة بسعر 2,000 |
| الصنف الثاني | دفاية سامسونج WSAS (1003)، قطعة واحدة بسعر 700 |
| إجمالي الفاتورة | 2,700 قبل الضريبة، و405 ضريبة، والصافي 3,105 |
| ما سيُرجَع | المكيف فقط، أما الدفاية فيحتفظ بها العميل |
| قيمة المردود | 2,000 قبل الضريبة، و300 ضريبة، والصافي 2,300 |
خريطة العملية في نظرة واحدة
| الخطوة | المستند | رقمه في المثال | الأثر |
| 1 | الفاتورة الأصلية | 5 | القيد 17: مبيعات 2,700 وضريبة 405 |
| 2 | مرتجع المبيعات / إشعار دائن | 3 | يُنشأ من الفاتورة 5 ويُرجِع المكيف فقط |
| 3 | القيد الناتج عن المردود | 21 | يعكس جزءاً من البيع: 2,000 و300 |
| 4 | تقرير حركة المبيعات | — | صافي المبيعات بعد المردود 700 |
| 5 | كشف حساب العميل | — | الرصيد النهائي 2,300 دائن للعميل |
الخطوة 1: ابدأ من الفاتورة الأصلية
المردود لا يُكتب من فراغ. هو دائماً مرتبط بفاتورة سبق إصدارها، ولذلك راجع أولاً ما الذي بِعته، وبأي كمية وسعر. هذه فاتورتنا رقم 5، وفيها المكيف والدفاية بقطعة واحدة لكل منهما.
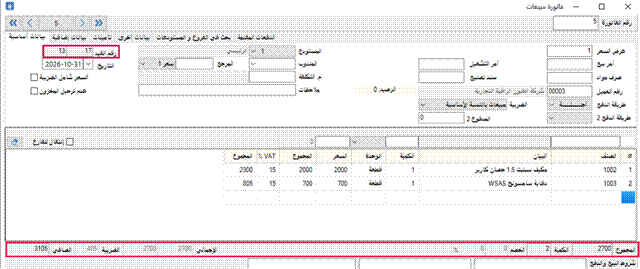
الشكل 1: الفاتورة الأصلية رقم 5 (المربعان الأحمران: رقم القيد 17، وإجماليات الفاتورة)
- رقم الفاتورة 5، وقيدها 17، وتاريخها 2026-10-31، والعميل 00003.
- المكيف 2,000 والدفاية 700، وبعد الضريبة 2,300 و805.
- الإجماليات: المجموع 2,700، والضريبة 405، والصافي 3,105.
الخطوة 2: سجل مرتجع المبيعات (إشعار الدائن)
من شريط الأدوات في مداد افتح مرتجع مبيعات/إشعار دائن. ستجد أن المستند يحمل الاسمين معاً فمرتجع المبيعات هو ما تسميه محاسبياً إشعاراً دائناً، لأنه يخفض ما يدين به العميل لك.
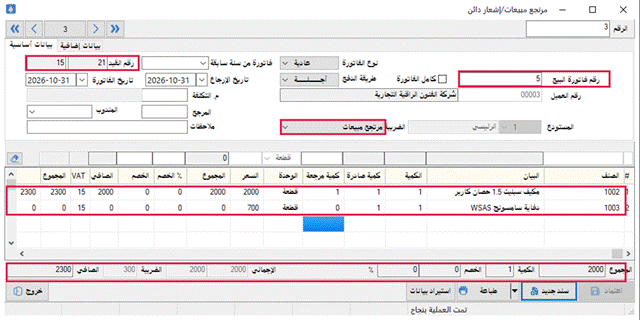
الشكل 2: مرتجع المبيعات رقم 3 (المربعات الحمراء: رقم القيد، ورقم فاتورة البيع، وخيار الضريبة، والأصناف، والإجماليات)
أولاً: اربط المردود بالفاتورة
- رقم فاتورة البيع: 5. بهذا الرقم يسحب النظام بيانات الفاتورة الأصلية، فيظهر العميل 00003 واسمه، وتظهر الأصناف نفسها، ولا تعيد كتابتها.
- التاريخ: تاريخ الفاتورة 2026-10-31، وتاريخ الإرجاع 2026-10-31. وهما يختلفان في الواقع، فتاريخ الإرجاع هو يوم رجعت البضاعة فعلاً.
- طريقة الدفع: أجل، كما في الفاتورة الأصلية، ونوع الفاتورة عادية
- كامل الفاتورة: خانة غير مفعلة في مثالنا لأننا نرجع جزءاً من الفاتورة. ومن اسمها، تفعيلها يناسب إعادة الفاتورة كلها.
- فاتورة من سنة سابقة: خانة مخصصة للمردود الذي يخص فاتورة من سنة مالية سابقة، ولا نحتاجها هنا.
| انتبه لخيار الضريبة في الفاتورة الأصلية كان الخيار مبيعات بالنسبة الأساسية، أما هنا فهو مرتجع مبيعات. هذا ما يجعل الضريبة تعالج كضريبة مردودة لا كضريبة مبيعات جديدة. فتأكد منه قبل الاعتماد. |
ثانياً: حدد ما يرجع
في جدول الأصناف ثلاثة أعمدة تهمك: الكمية وكمية صادرة و«كمية مرجعة . الأولى والثانية من الفاتورة الأصلية، والثالثة هي التي تحدد ما يعود فعلاً:
| الصنف | الكمية | كمية صادرة | كمية مرجعة | السعر | الصافي | الضريبة 15% | المجموع |
| 1002 مكيف كاريير | 1 | 1 | 1 | 2,000 | 2,000 | 300 | 2,300 |
| 1003 دفاية سامسونج | 1 | 1 | 0 | 700 | 0 | 0 | 0 |
الصنف 1002 رجعت منه قطعة، فاحتسب مردوده بسعر الفاتورة 2,000، وضريبته 300، فيصبح 2,300. أما الدفاية فكمية المردود فيها 0، فلا يدخل منها شيء. وبهذا ظهرت الإجماليات في أسفل الشاشة: المجموع 2,000، والكمية 1، والضريبة 300، والصافي 2,300.
وبعد الحفظ يعرض النظام رسالة تمت العملية بنجاح ، ويظهر رقم القيد 21. وهو ما نفتحه الآن.
أما ما يخص إشعار الدائن الإلكتروني وإرساله إلى هيئة الزكاة والضريبة والجمارك، فيعتمد على مرحلة منشأتك وإعداداتها، والإشعار يرتبط عادة بالفاتورة الأصلية. وتجد المتطلبات في أدلة الفاتورة الإلكترونية.
الخطوة 3: القيد المحاسبي الناتج عن المردود
القيد 21 هو الدليل على أن المردود دخل الدفاتر. وهو يعكس جزءاً من قيد البيع 17:
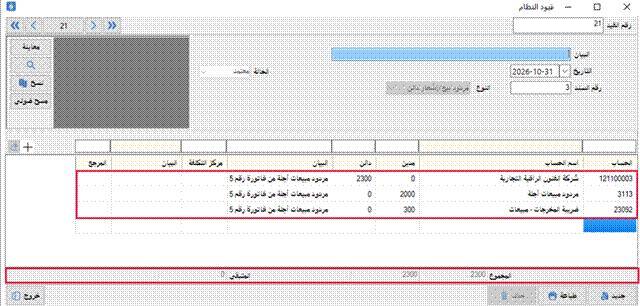
الشكل 3: القيد رقم 21 (النوع: مردود بيع/إشعار دائن، رقم السند 3)
| رقم الحساب | اسم الحساب | مدين | دائن |
| 121100003 | شركة الفنون الراقية التجارية | 0 | 2,300 |
| 3113 | مردود مبيعات أجلة | 2,000 | 0 |
| 23092 | ضريبة المخرجات – مبيعات | 300 | 0 |
| المجموع | 2,300 | 2,300 |
وهذا ما حدث بالعربية:
- العميل دائن بـ 2,300: هذا يخفض ما يدين به لك، أو يصبح له رصيد عندك إن كان قد سدد.
- مردود المبيعات 2,000 مدين: لاحظ أن القيد لم يلمس حساب المبيعات الأجلة 3111، بل سجل المردود في حساب مستقل 3113. فتبقى المبيعات 2,700 كما هي، ويظهر المردود بجانبها، وصافيهما 700.
- ضريبة المخرجات 300 مدين: خفضت الضريبة المستحقة للهيئة بمقدار الضريبة التي كانت على المكيف المرتجع، وبقي منها 105 على الدفاية.
- القيد متزن: المدين 2,300 يساوي الدائن 2,300، والمتبقي 0. وبيان كل سطر يذكر مردود مبيعات أجلة من فاتورة رقم 5، فتعرف مصدره دون بحث.
الخطوة 4: تقرير المبيعات يظهر الصافي
بعد المردود، كم بقي من هذا البيع فعلاً؟ يجيبك تقرير حركة المبيعات مختصر . حددنا فيه فاتورة اليوم، وهي الفترة من 2026-10-31 إلى 2026-10-31:
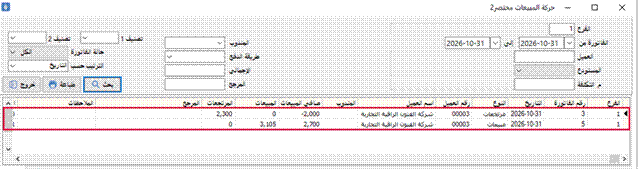
الشكل 4: تقرير حركة المبيعات المختصر (فاتورة المبيعات 5 ومرتجع المبيعات 3)
| رقم المستند | النوع | المبيعات | المرتجعات | صافي المبيعات |
| 5 | مبيعات | 3,105 | 0 | 2,700 |
| 3 | مرتجعات | 0 | 2,300 | -2,000 |
| الأثر | 3,105 | 2,300 | 700 |
اقرأ العمودين بحذر. عمودا المبيعات والمرتجعات يعرضان القيمة بعد الضريبة (3,105 و2,300)، أما صافي المبيعات فيعرضها قبل الضريبة (2,700 و-2,000). وبذلك يكون صافي البيع بعد المردود 700 قبل الضريبة، وهو ثمن الدفاية التي احتفظ بها العميل. ومع الضريبة يصبح 805 (3,105 − 2,300)، وهو ما يستحقه فعلاً على العميل عن هذه الفاتورة.
وماذا عن المال: هل ندفع للعميل شيئاً؟
هذا هو السؤال الذي يغفل عنه كثيرون. المردود يخفض رصيد العميل بمقدار 2,300، فتختلف النتيجة بحسب حالته قبل المردود:
| حالة العميل قبل المردود | رصيده بعد المردود | ما تفعله |
| لم يسدد الفاتورة (3,105 عليه) | 805 عليه | يسدد الباقي فقط |
| سدد الفاتورة كاملة (3,105) | 2,300 له عندك | ترد له المبلغ بسند صرف، أو تخصمه من فاتورته القادمة |
ففي مثالنا، كان العميل قد سدد الفاتورة 5 كاملة بسند القبض 3 في مقال البيع، فلنفتح كشف حسابه ونرَ النتيجة:
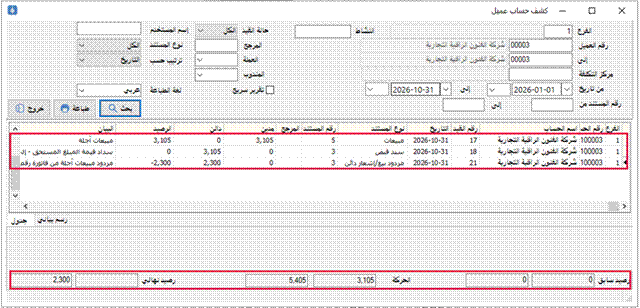
الشكل 5: كشف حساب العميل 00003 بعد المردود (المربعان الأحمران: الحركات الثلاث، والأرصدة)
| رقم القيد | المستند | رقمه | مدين | دائن | الرصيد |
| 17 | مبيعات (فاتورة) | 5 | 3,105 | 0 | 3,105 |
| 18 | سند قبض | 3 | 0 | 3,105 | 0 |
| 21 | مردود بيع/إشعار دائن | 3 | 0 | 2,300 | -2,300 |
وفي أسفل الكشف: الرصيد السابق 0، وإجمالي الحركة 3,105 مدين و5,405 دائن (3,105 + 2,300)، والرصيد النهائي 2,300 في خانة الدائن. والإشارة السالبة -2,300 بعد المردود تعني رصيداً دائناً، أي أن العميل صار له عندك 2,300. وهو مبلغ المردود نفسه، لأن الفاتورة كانت مسددة بالكامل قبله.
والآن أمامك خياران: ترد له المبلغ بسند صرف فيعود رصيده إلى صفر، أو تتركه رصيداً دائناً يخصم من فاتورته القادمة. والمهم ألا يبقى معلقاً دون قرار.
وأثر المردود على المخزون
القطعة المرتجعة هي مكيف رجع إلى مستودعك، فنتوقع أن يرتفع رصيد الصنف 1002 من 4 إلى 5 في كشف حركة الصنف. وفي شاشة المردود تظهر خانتا كمية صادرة وكمية مرجعة لتربط بين ما خرج وما عاد. وللتعرف على كشف الحركة اقرأ دورة المخزون في برنامج مداد: كيف تتحرك الكمية مع فاتورة الشراء وفاتورة البيع؟
أخطاء شائعة في مردود المبيعات
- حذف الفاتورة بدل تسجيل مردود. الحذف يمحو أثر البيع الأول، أما المردود فيبقيه ظاهراً ويظهر مقابله، وهذا ما تريده الدفاتر والمراجعة.
- إهمال ربط المردود بالفاتورة. الربط برقم فاتورة البيع يجلب الأصناف والأسعار الصحيحة ويمنع خطأ السعر.
- نسيان خيار الضريبة «مرتجع مبيعات». يؤدي إلى معالجة ضريبية خاطئة في التقرير الضريبي.
- ترك كمية مرجعة بالكمية الكاملة. إذا رجع صنف واحد فلا ترجِع الفاتورة كلها. اكتب 0 للصنف الذي لم يرجع كما رأينا في الدفاية.
- تجاهل رصيد العميل بعد المردود. إن كان قد سدد، فرصيده الدائن مبلغ تدين به له، فلا تتركه معلقاً.
- الخلط بين تاريخ الفاتورة وتاريخ الإرجاع. قد يقع المردود في فترة ضريبية مختلفة عن الفاتورة، فسجله بتاريخه الفعلي وراجع أثره في الإقرار.
جرب الدورة بنفسك
- اختر فاتورة مبيعات تجريبية بصنفين، ودون رقمها وقيدها وإجمالياتها.
- افتح مرتجع مبيعات/إشعار دائن، وأدخل رقم فاتورة البيع.
- تأكد أن خيار الضريبة مرتجع مبيعات
- اكتب كمية مرجعة لصنف واحد فقط، واترك الآخر 0.
- احفظ، ثم افتح القيد الناتج وتأكد أن مردود المبيعات والضريبة مدينان والعميل دائن.
- افتح تقرير حركة المبيعات المختصر وقارن صافي المبيعات بحسابك.
- راجع كشف حساب العميل وحركة الصنف في المخزون.
أسئلة شائعة
ما الفرق بين مردود المبيعات وإشعار الدائن؟
في مداد هما مستند واحد، فشاشة «مرتجع مبيعات/إشعار دائن» تسجل المردود وتخفض في الوقت نفسه ما يدين به العميل.
هل يمكنني إرجاع جزء من الفاتورة؟
نعم. في مثالنا رجع المكيف وحده وبقيت الدفاية، وذلك بتحديد «كمية مرجعة» لكل صنف.
لماذا لا ينقص المردود حساب المبيعات مباشرة؟
لأن القيد يسجله في حساب مستقل هو مردود مبيعات أجلة. فتظهر المبيعات والمردود جنباً إلى جنب، ويحسب الصافي بينهما.
كيف تتأثر الضريبة بالمردود؟
تنقص ضريبة المخرجات بمقدار ضريبة الصنف المرتجع. في مثالنا نقصت 300 من أصل 405، فبقيت 105 على الدفاية.
ماذا لو كان العميل قد سدد الفاتورة كاملة؟
يصبح له رصيد دائن بقيمة المردود. تردّه له بسند صرف أو تخصمه من فاتورة لاحقة، بحسب اتفاقكما.
الخلاصة
بعنا بـ 3,105، ثم رجع المكيف، فسجلنا مردوداً بـ 2,300 لا حذفاً ولا تعديلاً. القيد 21 عكس جزءاً من البيع في حساب مستقل، والضريبة نقصت بقدر ما رجع، وتقرير المبيعات أظهر أن الصافي 700 قبل الضريبة. وبقي عليك أن تتابع رصيد العميل وكمية المخزون. وهذه هي الطريقة التي تحفظ لك أثر البيع الأول وتُظهر ما حدث بعده بدقة.
لدورة البيع الأصلية اقرأ طريقة عمل عرض سعر في برنامج مداد حتى استلام الدفعة: مثال تطبيقي من عملية بيع حقيقية ولمعايير اختيار البرنامج بوجه عام اقرأ أفضل برنامج محاسبة للمتاجر الإلكترونية في السعودية وللتجربة أو الاستفسار تواصل مع فريق مداد