نتتبع عملية شراء واحدة خطوة بخطوة: أمر شراء، ثم فاتورة مشتريات، ثم القيد المحاسبي، ثم سند صرف وكشف حساب المورد
عند الشراء يكون الخطأ أغلى مما تتصور. فاتورة تُدخل مرتين، أو ضريبة تُحتسب في غير موضعها، أو مورد تظن أنك سددته وهو يطالبك. ولا يكفي أن يقول لك البرنامج إن الشراء سهل، فالأفضل أن تراه يعمل. لذلك سنمشي مع عملية شراء واحدة من أولها إلى آخرها، وفي كل خطوة لقطة حقيقية من مداد وأرقامها.
السيناريو: نشتري من مورد كهربائيات خمس وحدات من مكيف وخمس من دفاية، فنصدر له أمر شراء، وعند وصول فاتورته نسجلها بالأجل، ثم نسدد له من الصندوق، وفي النهاية نفتح كشف حسابه. إن سارت الدورة سليمة فسيكون رصيده صفراً.
المثال الذي سنتتبعه
| البند | التفاصيل |
| المورد | شركة الاحسان للأجهزة الكهربائية (رقم المورد 0002) |
| الصنف الأول | مكيف سبليت 1.5 حصان كاريير، كود 1002، 5 قطع بسعر 1,000 ريال للقطعة = 5,000 |
| الصنف الثاني | دفاية سامسونج WSAS، كود 1003، 5 قطع بسعر 350 ريال للقطعة = 1,750 |
| المجموع قبل الضريبة | 6,750 ريال |
| ضريبة القيمة المضافة 15% | 1,012.5 ريال |
| الصافي المستحق للمورد | 7,762.5 ريال |
| طريقة الشراء | أجل، ثم سداد نقدي من الصندوق بكامل المبلغ |
| التاريخ | 31 أكتوبر 2026 |
خريطة العملية في نظرة واحدة
| الخطوة | المستند | رقمه في المثال | الأثر المحاسبي |
| 0 | بطاقة المورد | 0002 | لا أثر، تجهيز بيانات فقط |
| 1 | أمر الشراء | 1 | لا قيد ولا أثر على رصيد المورد |
| 2 | فاتورة المشتريات | 4 | القيد رقم 19: المورد دائن بـ 7,762.5 |
| 3 | القيد الناتج عن الفاتورة | 19 | مشتريات 6,750 وضريبة مدخلات 1,012.5 |
| 4 | سند الصرف | 2 | القيد رقم 20: يقفل المبلغ المستحق للمورد |
| 5 | كشف حساب المورد | — | الرصيد النهائي صفر |
الخطوة 0: جهّز بطاقة المورد أولاً
كل مستند شراء يقرأ من بطاقة المورد، فأي نقص فيها ينتقل إلى الأمر والفاتورة والسند. في مثالنا المورد برقم 0002 واسمه «شركة الاحسان للأجهزة الكهربائية»، والمربعات الحمراء تشير إلى أهم الحقول.
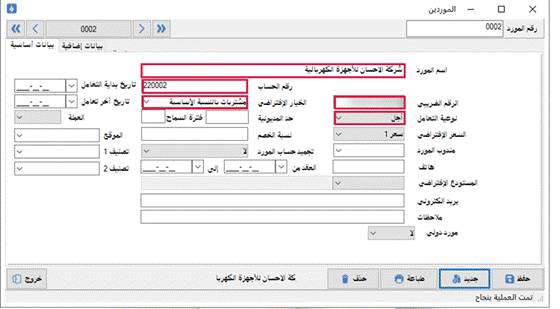
الشكل 1: بطاقة المورد في مداد (الرقم الضريبي مموّه في اللقطة)
- اسم المورد ورقم حسابه: رقم الحساب 220002، يبدأ بـ 22 ويتبعه رقم المورد 0002، وهو الحساب الذي ستراه لاحقاً في القيد وفي كشف الحساب.
- الرقم الضريبي: سجّله كاملاً وصحيحاً، فضريبة المدخلات التي ستخصمها لاحقاً تقوم على فاتورة المورد الضريبية.
- الخيار الافتراضي: «مشتريات بالنسبة الأساسية»، ونوعية التعامل «أجل». ستجد القيمتين نفسيهما في فاتورة المشتريات لاحقاً.
الخطوة 1: أمر الشراء
أمر الشراء هو طلبك الرسمي للمورد قبل وصول البضاعة والفاتورة. تضيف الأصناف بكودها وكمياتها وأسعارها، ويحسب النظام الضريبة والإجمالي أمامك.
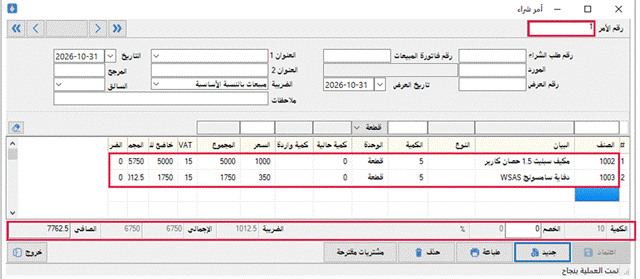
الشكل 2: أمر الشراء رقم 1 (المربعات الحمراء: رقم الأمر، والأصناف، والإجماليات)
ماذا نرى في هذه الشاشة؟
- رقم الأمر 1 بتاريخ 2026-10-31.
- الصنف 1002 بكمية 5 وسعر 1,000، والمجموع 5,000، وبعد الضريبة 5,750.
- الصنف 1003 بكمية 5 وسعر 350، والمجموع 1,750، وبعد الضريبة 2,012.5.
- أسفل الشاشة: الكمية 10، والإجمالي 6,750، والضريبة 1,012.5، والصافي 7,762.5، والخصم 0.
| راجع خيار الضريبة قبل الاعتماد خيار الضريبة في الأمر يحدد كيف تُحتسب الضريبة على أصنافه، فتأكد أنه خيار المشتريات، كما سترى في الفاتورة بعد قليل: «مشتريات بالنسبة الأساسية». |
لاحظ ما لا تجده هنا: شاشة أمر الشراء ليس فيها خانة رقم قيد، بخلاف فاتورة المشتريات. الأمر طلب تجاري لا يدخل دفاترك ولا يجعلك مديناً لأحد. وسنرى في كشف حساب المورد أنه لم يترك أثراً.
الخطوة 2: فاتورة المشتريات
عندما تصل فاتورة المورد تسجلها في النظام مرتبطة بأمر الشراء، فلا تعيد كتابة الأصناف. ولذلك ترى في أعلى الفاتورة «رقم أمر الشراء: 1» وتجد الأصناف والأسعار كما طلبتها.
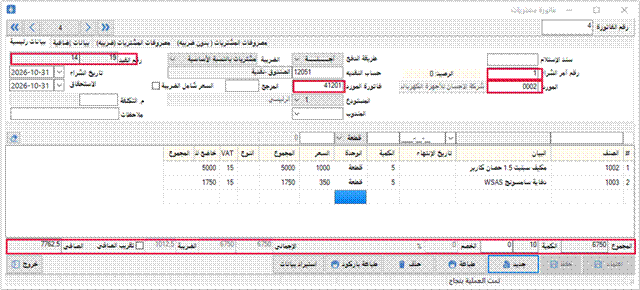
الشكل 3: فاتورة المشتريات رقم 4 (المربعات الحمراء: رقم القيد، وأمر الشراء والمورد، وفاتورة المورد، والإجماليات)
- رقم الفاتورة 4، ورقم القيد 19، وتاريخ الشراء والاستحقاق 2026-10-31.
- المورد 0002، ورقم أمر الشراء 1، وطريقة الدفع «أجل»، والمستودع «1 – الرئيسي».
- فاتورة المورد 41201: هذا رقم الفاتورة الصادرة عن المورد نفسه. سجّله دائماً، فسيظهر في بيان القيد وفي كشف الحساب، ويسهّل عليك مطابقة ما عندك بما عند المورد.
- الإجماليات نفسها التي في الأمر: المجموع 6,750، والكمية 10، والخصم 0، والضريبة 1,012.5، والصافي 7,762.5.
ما الذي حدث بمجرد الاعتماد؟ ظهر رقم القيد 19، أي أن الفاتورة أنتجت قيداً محاسبياً، وهو ما سنفتحه الآن. وتظهر في الفاتورة خانة «حساب النقدية 12051»، وهي تفيد عند الشراء النقدي. أما هنا فالشراء بالأجل، ولهذا لن ترى الصندوق في القيد.
ولا تنسَ أن استرداد ضريبة المدخلات يرتبط بحيازتك فاتورة ضريبية صحيحة من المورد، فاحتفظ بها وراجع متطلبات الهيئة في أدلة الفاتورة الإلكترونية ومع محاسبك.
الخطوة 3: القيد المحاسبي الذي صدر عن الفاتورة
افتح القيد رقم 19 وانظر أين استقر كل رقم من الفاتورة.
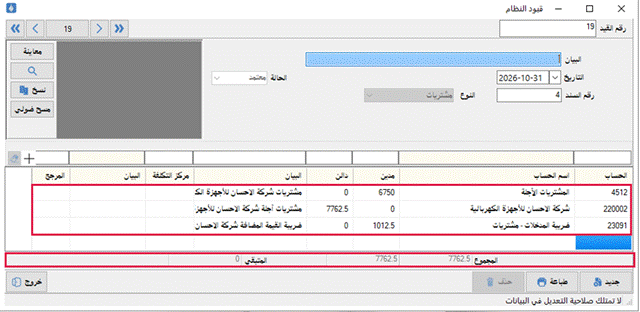
الشكل 4: القيد رقم 19 (النوع: مشتريات، رقم السند 4، الحالة: معتمد)
وهذا هو القيد نفسه في جدول مبسّط:
| رقم الحساب | اسم الحساب | مدين | دائن |
| 4512 | المشتريات الأجلة | 6,750 | 0 |
| 220002 | شركة الاحسان للأجهزة الكهربائية | 0 | 7,762.5 |
| 23091 | ضريبة المدخلات – مشتريات | 1,012.5 | 0 |
| المجموع | 7,762.5 | 7,762.5 |
وبالعربية الصريحة، هذا ما حدث:
- المورد دائن بـ 7,762.5: صار له علينا كامل قيمة الفاتورة بعد الضريبة، لأن الشراء بالأجل.
- المشتريات 6,750: قيمة البضاعة قبل الضريبة، سُجلت في حساب المشتريات الأجلة.
- ضريبة المدخلات 1,012.5: ضريبة دفعتها لمورد مسجل، ولذلك سُجلت في حساب مستقل لا في تكلفة المشتريات، لتخصمها لاحقاً في الإقرار الضريبي بحسب وضع منشأتك.
- القيد متزن: مجموع المدين 7,762.5 يساوي مجموع الدائن، والمتبقي 0. ورقم السند 4 هو رقم الفاتورة.
وتظهر أسفل الشاشة رسالة بأن المستخدم لا يملك صلاحية التعديل في البيانات، وهذا ضبط للصلاحيات: يطّلع المستخدم على القيد المرتبط بالفاتورة دون أن يغيّره.
الخطوة 4: سند الصرف عند السداد
عندما نسدد للمورد لا نعدّل الفاتورة، بل نسجل الدفعة بسند صرف مستقل. تبقى الفاتورة شاهداً على الشراء ويبقى السند شاهداً على السداد.
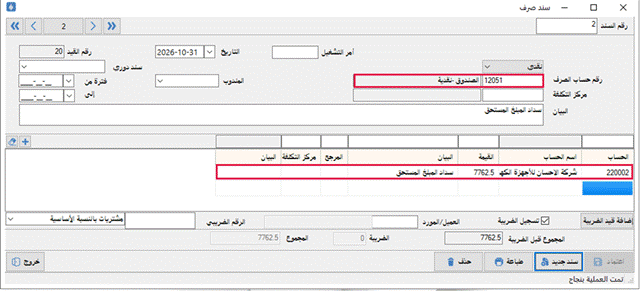
الشكل 5: سند الصرف رقم 2 (المربعان الأحمران: حساب الصرف، وسطر المورد)
- رقم السند 2، ورقم القيد 20، والتاريخ 2026-10-31.
- نوع الصرف «نقدي»، وحساب الصرف 12051 «الصندوق – نقدية».
- سطر المورد: الحساب 220002 بقيمة 7,762.5، والبيان «سداد المبلغ المستحق».
- الضريبة في أسفل السند 0 والمجموع 7,762.5، لأن الضريبة سُجّلت عند الفاتورة، والسداد لا يولّد ضريبة جديدة.
أثر السند أنه يقفل المبلغ المستحق للمورد: ستراه مديناً على حسابه بقيمة 7,762.5 في كشف الحساب، وينقص بالمقابل رصيد الصندوق.
| لو سددت جزءاً من المبلغ اكتب في السند المبلغ الذي دفعته فعلاً. فلو دفعت 5,000 فقط لبقي للمورد 2,762.5، وتتابعه في كشف الحساب دون أي تعديل على الفاتورة. |
الخطوة 5: كشف حساب المورد، الدليل النهائي
نفتح كشف حساب المورد، ونحدد المورد (من 0002 إلى 0002) والفترة (من 2026-01-01 إلى 2026-10-31)، ثم نضغط «بحث».
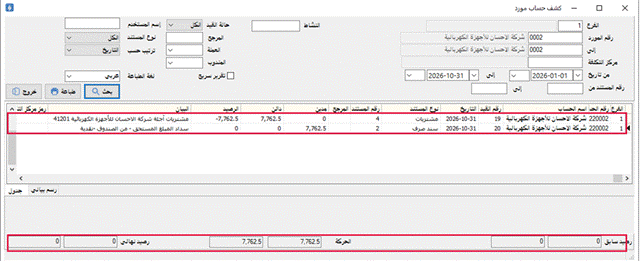
الشكل 6: كشف حساب المورد 0002 (المربع العلوي: حركتا الفاتورة والسند، والسفلي: الأرصدة)
| رقم القيد | المستند | رقمه | مدين | دائن | الرصيد |
| 19 | مشتريات (فاتورة) | 4 | 0 | 7,762.5 | -7,762.5 |
| 20 | سند صرف | 2 | 7,762.5 | 0 | 0 |
لاحظ الإشارة السالبة بعد الفاتورة: -7,762.5. في هذا الكشف تعني رصيداً دائناً، أي مبلغاً مستحقاً للمورد علينا. وبعد سند الصرف عاد الرصيد إلى صفر. وفي أسفل الكشف: الرصيد السابق 0، وإجمالي الحركة 7,762.5 مدين و7,762.5 دائن، والرصيد النهائي 0.
وفي بيان الفاتورة تجد رقم فاتورة المورد 41201، وفي بيان السند عبارة «من الصندوق – نقدية»، فلا تحتاج إلى تخمين مصدر أي حركة. أما أمر الشراء فلا أثر له هنا، فالكشف لا يضم سوى القيدين 19 و20، وهذا يؤكد أن الأمر لم يدخل الدفاتر.
رصيد المورد بعد كل خطوة
| بعد الخطوة | رصيد المورد 220002 | ماذا يعني |
| أمر الشراء 1 | 0 | طلب تجاري لم يُقيَّد بعد |
| الفاتورة 4 (القيد 19) | 7,762.5 دائن | مستحق للمورد علينا |
| سند الصرف 2 (القيد 20) | 0 | تم السداد وأُقفل المستحق |
أخطاء شائعة في دورة الشراء
- إدخال فاتورة المورد مرتين. سجّل رقم فاتورة المورد (41201 في مثالنا) وابحث عنه قبل الإدخال، فتكرارها يضاعف المستحق والضريبة.
- ترك فروقات بين الأمر والفاتورة دون مراجعة. قارن الكمية والسعر بين أمر الشراء وفاتورة المورد قبل الاعتماد، فهنا يظهر الخلاف مع المورد مبكراً.
- اختيار خيار ضريبة غير صحيح. خيار المشتريات هو ما يضع الضريبة في ضريبة المدخلات.
- الصرف من حساب غير الذي دفعت منه. إن سددت بتحويل بنكي فلا تسجله على الصندوق.
- ترك كشف المورد دون مطابقة. طابقه مع كشف المورد الذي يرسله لك قبل كل دفعة كبيرة.
جرّب الدورة بنفسك
- افتح بطاقة المورد وراجع رقمه الضريبي وخياره الضريبي.
- أنشئ أمر شراء بصنفين وتأكد من خيار الضريبة.
- سجّل فاتورة المشتريات مرتبطة بالأمر، وأدخل رقم فاتورة المورد.
- افتح القيد وتأكد أن المدين يساوي الدائن، وأن الضريبة في حساب ضريبة المدخلات.
- سجّل سند صرف بالمبلغ المستحق من الحساب الصحيح.
- افتح كشف حساب المورد وتأكد أن الرصيد النهائي صفر.
أسئلة شائعة
هل يولّد أمر الشراء قيداً محاسبياً؟
في هذا المثال لا. شاشة الأمر لا تحمل رقم قيد، وكشف حساب المورد لا يضم سوى قيد الفاتورة وقيد السند.
لماذا ظهر رصيد المورد بالسالب في الكشف؟
لأن الكشف يعرض الرصيد دائناً بإشارة سالبة. المعنى أن المبلغ مستحق للمورد، ويعود إلى صفر عند السداد.
ماذا لو دفعت للمورد جزءاً من المبلغ؟
تسجل ما دفعته في سند صرف، ويبقى الفرق ظاهراً في كشف حسابه حتى تسدده.
ما فائدة تسجيل رقم فاتورة المورد؟
أنه يظهر في بيان القيد وكشف الحساب، فتطابق سجلاتك مع سجلات المورد بسرعة وتتجنب تسجيل الفاتورة مرتين.
الخلاصة
بدأنا بأمر شراء لا يمس الدفاتر، وانتهينا بكشف حساب مورد رصيده صفر، وبينهما فاتورة أنتجت قيداً متزناً، وسند صرف أقفل المستحق. كل رقم في شاشة جاء من التي قبلها، وهذا ما تريده من أي برنامج محاسبة: أن تتتبع المبلغ من الطلب إلى السداد دون إعادة إدخال أو تخمين.
لدورة البيع المقابلة (عرض سعر، ثم فاتورة، ثم سند قبض) اقرأ طريقة عمل عرض سعر في برنامج مداد حتى استلام الدفعة: مثال تطبيقي من عملية بيع حقيقية ولمعايير اختيار البرنامج بوجه عام اقرأ أفضل برنامج محاسبة للمتاجر الإلكترونية في السعودية وللتجربة أو الاستفسار تواصل مع فريق مداد