اعتماد المستخلص من العميل لا يعني أن الفاتورة الضريبية صدرت. عند هذه النقطة تتعثر كثير من شركات المقاولات: الأعمال منفذة ومعتمدة، لكن الفاتورة تتأخر أو تصدر بقيمة لا تتطابق مع الضريبة أو مع صافي التحصيل.
في هذا الدليل نشرح الفرق بين المستخلص والفاتورة الضريبية، وخطوات إصدار الفاتورة الإلكترونية لأعمال المقاولات، ثم نطبق كل شيء على مثال رقمي يشمل الدفعة المقدمة واحتجاز الضمان وضريبة القيمة المضافة.
أولًا: ما المقصود بالفاتورة الإلكترونية في قطاع المقاولات؟
الفاتورة الإلكترونية هي فاتورة تنشأ وتصدر وتحفظ عبر نظام إلكتروني متوافق مع متطلبات هيئة الزكاة والضريبة والجمارك. ملف Excel أو مستند ورقي محول إلى PDF لا يُعدّ فاتورة إلكترونية بالمعنى النظامي.
وفي المقاولات قد ترتبط الفاتورة بأكثر من نوع من المعاملات:
- تنفيذ أعمال إنشائية لعميل.
- توريد مواد ومستلزمات بناء.
- تنفيذ مرحلة محددة من مشروع.
- خدمات الصيانة والتشغيل.
- أعمال تُنفذ عبر مقاولين من الباطن.
وتختلف التفاصيل بحسب نوع المعاملة وشروط العقد وطبيعة العميل.
ثانيًا: الفرق بين المستخلص والفاتورة الضريبية
| المستخلص | الفاتورة الضريبية | |
|---|---|---|
| الغرض | إثبات الأعمال المنفذة والمطالبة بقيمتها وفق العقد | مستند نظامي لتوريد خاضع لضريبة القيمة المضافة |
| من يعتمده | العميل أو الاستشاري أو المهندس المشرف | تصدره منشأتك عبر نظام فوترة متوافق مع الهيئة |
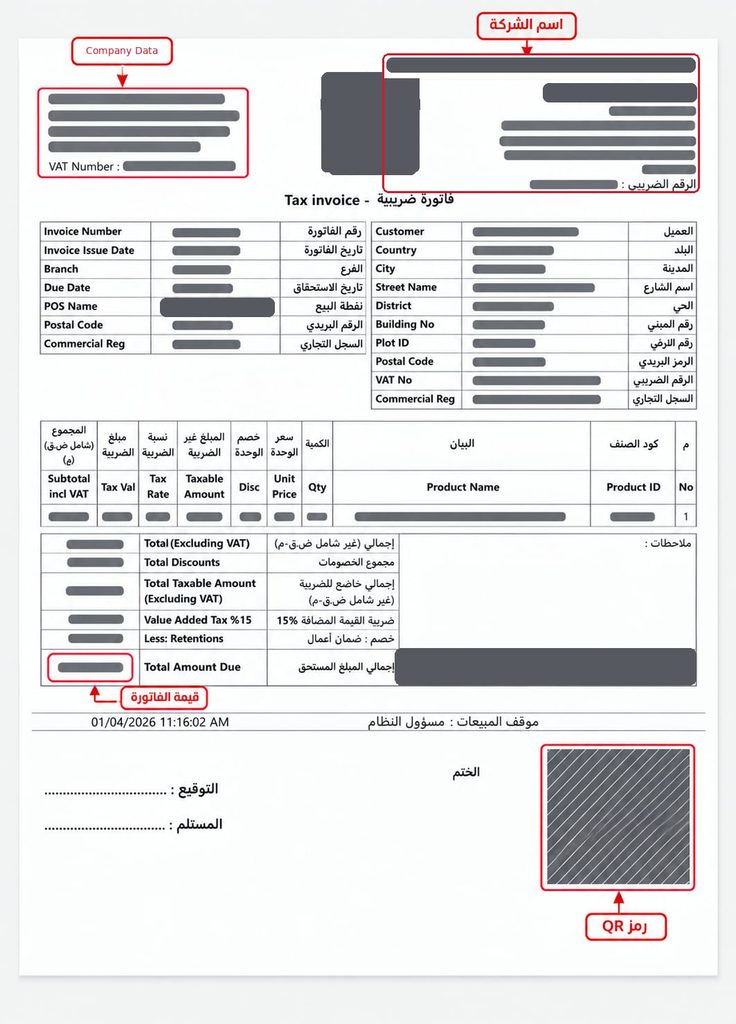
| محتواه | الكميات ونسب الإنجاز والخصومات والدفعات السابقة والاحتجاز | بيانات الطرفين ووصف التوريد والقيمة والضريبة والإجمالي |
| أثره | يحدد المبلغ المستحق مبدئيًا | يرتب الأثر الضريبي والقيد المحاسبي |
المستخلص ليس بديلًا تلقائيًا عن الفاتورة. هو الأساس الذي تبنى عليه الفاتورة، وتبقى المعالجة الضريبية خاضعة لطبيعة التوريد وشروط العقد.
ثالثًا: خطوات إصدار الفاتورة الإلكترونية للمقاولات
1. جهز بيانات المنشأة والعميل
تأكد من الاسم النظامي والرقم الضريبي والعنوان الوطني. في حالة العميل الفرد لا يتطلب النظام رقمًا ضريبيًا ولا عنوانًا وطنيًا. وفي التعاملات بين الشركات، راجع بيانات العميل قبل الإصدار، خصوصًا في المشاريع الكبيرة.
2. اربط الفاتورة بالمشروع
لا تسجل الإيرادات تحت وصف عام مثل إيرادات مقاولات اربط كل فاتورة بمشروع ومركز تكلفة، لتعرف لكل مشروع ما فوتر وما حُصّل وما تأخر، وهل تجاوزت تكاليفه إيراداته.
3. طابق المستخلص مع العقد
راجع الكميات والأسعار ونسب الإنجاز والدفعات السابقة والاستقطاعات. واكتب وصفًا يعكس المعاملة الفعلية (اسم المشروع، المرحلة، رقم المستخلص) بدل عبارة عامة مثل “خدمات مقاولات”، فالوصف الدقيق يقلل اعتراضات العميل.
4. حدد قيمة التوريد والضريبة
راجع نسبة الضريبة وتاريخ استحقاقها وأساس احتسابها، وأي معاملة خاصة في العقد. وللقطاع دليل إرشادي خاص من هيئة الزكاة والضريبة والجمارك يوضح تاريخ استحقاق الضريبة وقيمة التوريد في حالات المقاولات، ويُنصح بالرجوع إليه.
5. أصدر الفاتورة من نظام متوافق
يجب أن يستوفي النظام المتطلبات المنطبقة على منشأتك. وللمنشآت الملزمة بالمرحلة الثانية الربط والتكامل مع منصة فاتورة متطلبات فنية إضافية تتعلق بصيغة الفاتورة وآلية إصدارها وربطها.
6. راجع الفاتورة وأرشفها
تحقق من بيانات العميل والقيمة والضريبة والإجمالي، واحتفظ بالمستندات المرتبطة: العقد، والمستخلص المعتمد، ومحاضر الاستلام، والموافقات.
7. تتبع التحصيل والتسجيل المحاسبي
إصدار الفاتورة ليس نهاية الدورة. تابع المبالغ المستحقة والمتأخرة وتأكد من انعكاس الفاتورة والتحصيل على حسابات العميل والإيرادات والضريبة.
رابعًا: مثال رقمي من المستخلص إلى صافي التحصيل
هذا المثال للتوضيح فقط. شروط العقد الفعلية قد تغير الأرقام، وينصح بمراجعته مع محاسبك.
المعطيات:
- قيمة العقد: 1,000,000 ريال قبل الضريبة.
- دفعة مقدمة 10% (100,000 ريال) استُلمت وصدرت بها فاتورة ضريبية عند استلامها.
- المستخلص الأول عن أعمال منفذة بقيمة 200,000 ريال.
- يسترد من الدفعة المقدمة 10% من قيمة الأعمال.
- يحتجز 10% من قيمة الأعمال كضمان.
| البند | المبلغ (ريال) |
|---|---|
| قيمة الأعمال المنفذة في المستخلص | 200,000 |
| يخصم: استرداد الدفعة المقدمة (10%) | (20,000) |
| القيمة الخاضعة للضريبة في هذه الفاتورة | 180,000 |
| ضريبة القيمة المضافة 15% | 27,000 |
| إجمالي الفاتورة | 207,000 |
| يخصم: احتجاز الضمان (10% من الأعمال) | (20,000) |
| صافي المبلغ المستحق للتحصيل | 187,000 |
ماذا نتعلم من هذا المثال؟
- الضريبة على الدفعة المقدمة استحقت وصدرت بها فاتورة عند استلامها، فلا تحتسب مرة ثانية عند استردادها من المستخلص.
- الاحتجاز خصم من التحصيل النقدي، وليس تخفيضًا في قيمة التوريد. وبحسب الدليل الإرشادي للهيئة الخاص بالمقاولات، تطبق الضريبة على مبلغ الضمان بالنسبة الأساسية ويقر بها المورد كضريبة مخرجات. وهذا يعني أنك قد تسدد ضريبة عن مبلغ لم تقبضه بعد، فاحسب سيولتك على هذا الأساس.
- الفرق بين إجمالي الفاتورة (207,000) وصافي التحصيل (187,000) يجب أن يظهر بوضوح في سجلاتك، حتى لا تختلط أرصدة العميل بالضريبة.
- عند نهاية المشروع يفرج عن الاحتجاز وفق العقد، ويعالج محاسبيًا بالطريقة التي يحددها محاسبك والدليل الإرشادي.
خامسًا: حالات خاصة شائعة
الدفعة المقدمة. تنشأ عنها فاتورة ضريبية عند استلامها بقدر المبلغ المستلم، ثم تُسترد تدريجيًا من المستخلصات كما في المثال.
المقاول من الباطن. يصدر المقاول من الباطن فاتورته للمقاول الرئيسي بضريبة 15%، ثم يصدر المقاول الرئيسي فاتورته للعميل في توريد مستقل بضريبة 15%، ويمكنه خصم الضريبة المتكبدة كضريبة مدخلات وفق الدليل الإرشادي.
التعديل بعد الإصدار. لا تعدّل الفاتورة الأصلية. استخدم الإشعار الدائن أو المدين بحسب الحالة.
المستخلص الختامي. يشمل ما تبقى من الأعمال والإفراج عن الاحتجاز وفق العقد، ويحتاج مراجعة خاصة للضريبة والتسويات.
سادسًا: أخطاء شائعة وكيف تتجنبها
- معاملة الاحتجاز كخصم تجاري. تنتج عنه أخطاء في احتساب الضريبة. افصل بين القيمة الخاضعة والاحتجاز.
- الخلط بين إجمالي الفاتورة وصافي التحصيل. اعرض الرقمين بوضوح.
- وصف عام للأعمال. اذكر المشروع والمرحلة ورقم المستخلص.
- عدم ربط الفاتورة بالمشروع. يضيع عليك تحليل ربحية كل مشروع.
- تعديل الفواتير الصادرة يدويًا. استخدم الإشعارات.
- إهمال توثيق الدفعات المقدمة والاحتجازات والضمانات.
- ترك الفواتير غير المحصلة دون متابعة.
- استخدام برنامج لا يستوفي المتطلبات المنطبقة على منشأتك.
سابعًا: كيف يساعدك البرنامج المحاسبي في دورة المقاولات؟
شركة المقاولات لا تحتاج إلى برنامج يطبع فاتورة فقط. تحتاج نظامًا يربط كل فاتورة بمشروع، ويفصل الإيراد عن الضريبة وعن صافي التحصيل، ويُظهر المتأخرات لكل عميل. ومن أهم ما ينبغي أن يدعمه:
- تنظيم الإيرادات حسب المشروع عبر مراكز التكلفة.
- متابعة الفواتير المستحقة والعملاء المتأخرين.
- ربط الفواتير بالقيود المحاسبية لتقليل الإدخال اليدوي.
- متابعة تكاليف التنفيذ من مواد وعمالة ومعدات ومقاولين من الباطن.
- تقارير مالية وضريبية تسهّل المراجعة وإعداد الإقرارات.
يتيح برنامج مداد المحاسبي تنظيم الإيرادات والفواتير حسب المشروع من خلال مراكز التكلفة، ومتابعة الفواتير والتحصيلات والمبالغ المستحقة، وإعداد تقارير مالية تساعدك على مراجعة أداء كل مشروع.
أسئلة شائعة
هل أصدر فاتورة إلكترونية عن كل مستخلص؟
تصدر الفاتورة عن الأعمال المنفذة عند تحقق شروط التوريد، ويعتمد توقيت الاستحقاق على طبيعة المعاملة وشروط العقد. لا توجد قاعدة واحدة تجعل كل مستخلص فاتورة مستقلة في كل الحالات، لذا راجع الدليل الإرشادي للهيئة أو محاسبك.
هل تُحتسب ضريبة القيمة المضافة على مبلغ احتجاز الضمان؟
بحسب الدليل الإرشادي للهيئة الخاص بالمقاولات، تُطبق الضريبة على مبلغ الضمان ويقر بها المورد كضريبة مخرجات. راجع أحدث نسخة من الدليل قبل التطبيق.
هل يكفي إرسال الفاتورة بصيغة PDF؟
لا. يجب أن تصدر الفاتورة من نظام يستوفي المتطلبات المنطبقة، بما فيها متطلبات المرحلة الثانية إذا كانت منشأتك ملزمة بها.
ما الفرق بين المستخلص والفاتورة الضريبية؟
المستخلص يثبت الأعمال المنفذة والمطالبة المالية وفق العقد. الفاتورة الضريبية هي المستند النظامي للتوريد الخاضع للضريبة.
هل يمكن تعديل الفاتورة بعد إصدارها؟
لا. تُصحَّح عبر الإشعار الدائن أو المدين بحسب الحالة.
هل يساعد البرنامج المحاسبي في متابعة مستحقات المشاريع؟
نعم، إذا كان يتيح تسجيل الفواتير والتحصيلات وربطها بالعملاء والمشاريع. تأكد من الوظائف المتاحة في البرنامج الذي تستخدمه.
الخلاصة
الفاتورة الإلكترونية في المقاولات تبدأ من مستخلص مطابق للعقد، وتمر بمعالجة ضريبية صحيحة، وتنتهي بتحصيل مسجل ومربوط بالمشروع. وكلما كانت هذه الحلقات داخل نظام واحد، قلّت الأخطاء وصارت قراراتك المالية أدق.
جرّب مداد على دورة مقاولاتك: اطلب عرضًا توضيحيًا على مشروع حقيقي من مشاريعك، من المستخلص إلى التحصيل. [رابط الطلب]